花呗归属权大揭秘:它是蚂蚁集团的业务吗?
蚂蚁花呗本质上隶属于蚂蚁集团体系,是蚂蚁金融业务的重要分支。这款产品的诞生源于阿里巴巴生态的金融探索,初期依托支付宝的支付能力进行资金垫付。虽然品牌运营与支付宝深度捆绑,但背后的决策核心始终指向集团层...
分期乐购物额度如何合法取出
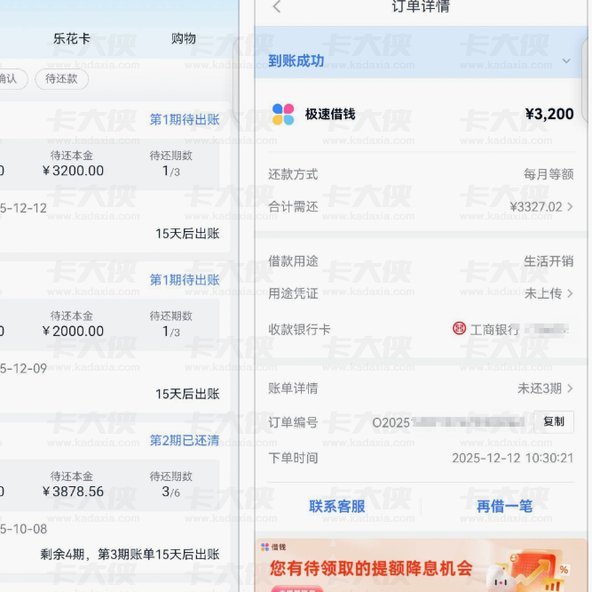
分期乐的额度设计本质是基于消费场景的信用授权,其核心逻辑在于通过用户消费行为验证风险等级。平台风控系统会实时监测资金流向,任何偏离消费目的的资金转移都会触发预警机制。这种设计并非单纯的技术限制,而是基...
鹿优选客服电话:如何快速获得帮助?
**鹿优选平台客服电话:连接用户与品牌的桥梁** 在数字化浪潮汹涌而至的今天,客户服务已成为企业竞争的核心要素之一。作为鹿优选平台的重要组成部分,客服电话不仅仅是处理用户问题的一个工具,更是企业与用...
携程拿去花付款全流程指南
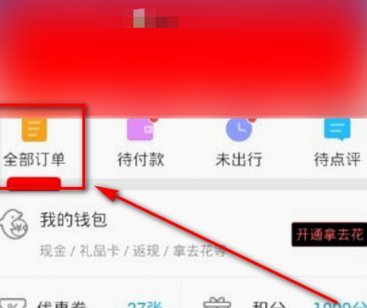
最近,许多携程用户对“拿去花”这一金融产品产生了浓厚的兴趣。携程推出的“拿去花”,是一种便捷的信用支付服务,旨在帮助旅行爱好者提前预订机票、酒店和旅游产品,无需一次性支付全部费用。那么,如何在携程上顺...
鹿优选备用金放款多久到账揭秘
备用金的到账周期,绝非一个简单的时限计算。用户最直观地关注的是“多久”,但这背后涉及的是一套多层级的资金流转机制、合规风控链条以及银行间清算体系。理解其时效性,必须从放款流程的全景视角切入。理论上,一...
美团额度优化攻略:提升流量与转化率的秘密技巧
美团平台的额度机制本质上是流量分配与资源调度的算法模型,其核心逻辑在于通过动态评估用户行为数据决定资源倾斜方向。当用户发现自身存在额度瓶颈时,需从系统底层逻辑出发进行逆向推导。例如在餐饮商户端,通过分...
美团月付套现点位:现金使用全攻略
美团月付的套现点位本质上是信用额度的流动性转化,其核心逻辑在于消费行为与资金流转的错位。用户通过绑定银行卡完成支付后,平台会将资金沉淀至特定账户,形成可拆分的现金流节点。这些节点往往存在于商户结算周期...
携程优惠券总是用不了?别只抱怨,先看懂平台背后的规则逻辑
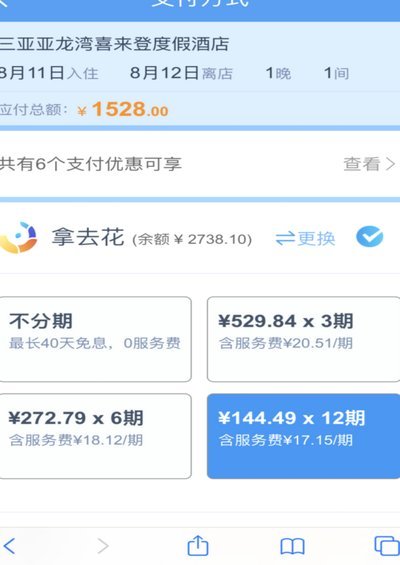
任何关于“平台权益无法使用”的抱怨,其根源极少出在支付链路的崩溃,而更深层地植根于平台方精心构建的商业规则系统。当用户投入大量精力计算出“能用2000元”,但实际支付时系统却报错,这种摩擦的核心矛盾点...
分期乐额度:量化你的还款能力
总额度并非一个孤立的数字,它实质是信贷机构基于多维风控模型对借款人信用风险敞口的预估上限。理解分期乐总额度的核心逻辑,必须跳脱出“能借多少”的表面认知,深入到平台背后的承贷结构和内部模型评分机制。这里...
取消订单,账单残留问题
订单取消后账单残留现象,表面上只是个财务争议点,其内核却是深度暴露了当前电商交易生命周期管理(LCM)和资金结算机制的多个结构性漏洞。当用户执行“取消”这一操作时,系统前端成功改变的是商品状态——从“...