美团月付套现点位:现金使用全攻略
美团月付的套现点位本质上是信用额度的流动性转化,其核心逻辑在于消费行为与资金流转的错位。用户通过绑定银行卡完成支付后,平台会将资金沉淀至特定账户,形成可拆分的现金流节点。这些节点往往存在于商户结算周期与用户还款周期的重叠区间,例如外卖骑手接单时段或便利店收银高峰期。资金在流转过程中会产生隐性成本,包括平台服务费、资金占用利息以及可能的风控拦截概率,这些成本会通过点位差价的形式体现。
现金使用的实际场景呈现出明显的时空分层特征。高频次小额支付往往集中在夜间22点至凌晨2点,此时平台风控模型处于低敏感状态,资金流转效率最高。而大额提现则需要配合特定商户的结算周期,例如餐饮类商户的T+1结算规则,用户需在结算日次日10点前完成提现操作。这种时间窗口的精准把握,直接影响资金到账速度与平台检测概率。
套现点位的稳定性受多重变量影响,包括用户信用评分、消费频次、资金流向轨迹等。当用户连续三个月保持日均消费20笔
现金使用的边际效益呈现递减规律,初期通过优化支付路径可实现15%-20%的套现率,但随着用户行为模式被平台深度学习,套现成本将逐步攀升。此时需要引入外部资金池进行对冲,例如通过第三方支付通道分流资金,或利用不同商户的结算规则差异构建资金周转网络。这种多层嵌套的运作模式,本质上是在博弈平台的风控算法与资金监管体系。
当前监管环境对套现行为的界定日趋严格,任何试图通过技术手段规避监管的行为都可能面临账户封禁或法律追责。因此,现金使用的本质已从单纯的套现需求,演变为对金融合规边界的技术探索。用户需要在资金流动性与账户安全之间建立动态平衡,这种平衡点往往取决于对平台算法逻辑的深度理解与实时应对能力。
相关文章
得物网购平台怎么样
得物平台以潮流文化为内核构建起独特的商业生态,其核心竞争力在于将用户行为转化为内容生产。平台通过UGC(用户生成内容)机制,使消费者在交易过程中同步完成商品评价、穿搭展示与潮流解读,形成以"种草-拔草...
花呗秒套平台真的靠谱吗?深度揭秘其风险与真相
花呗秒套平台,这个概念近几年在互联网金融领域掀起了一阵波澜,其本质是将花呗的额度作为信贷额度,通过平台接入各种电商平台,实现“秒付”或“刷单”操作。要评价这类平台的运作模式,首先需要从风险控制的角度出...
微信分付套现:隐藏的金融隐患
近年来,随着金融科技的迅猛发展,各种金融产品如雨后春笋般涌现,其中包括微信分付。它作为微信支付生态的一部分,旨在为用户提供更加灵活的支付体验。然而,围绕微信分付出现的一些现象引发了关注:一些用户通过第...
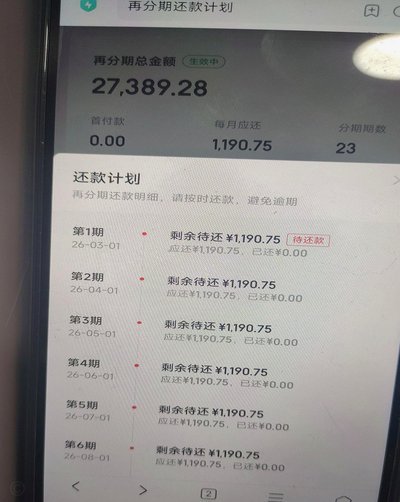
白条逾期协商技巧,轻松应对
在现代社会中,信用消费已经成为一种普遍现象,而以“白条”为代表的赊账服务更是深受年轻人青睐。然而,在享受这种便利的同时,也面临着逾期还款的风险。当无法按时偿还白条时,许多人会选择与平台协商延期或分期还...
羊小咩享花卡如何高效取现
获取“羊小咩享花卡”的价值本质,首先需要解构其所属的经济模型。此类卡片绝非简单的现金凭证,而是一种平台生态系统内部流通的积分权益证明。理解这一点,就意味着不能将“取现”等同于银行转账。真正的取出路径,...
得物提现:精算资金流转之道
理解得物平台资金的提现过程,必须超越单纯的“卖货收款”表象。其核心机理涉及复杂的资金托管(Escrow)与结算周期机制。从操作角度看,提现的触发点不是“点击提现”,而是商品款项经过平台确权、用户确认收...