分期乐购物额度如何合法取出
分期乐的额度设计本质是基于消费场景的信用授权,其核心逻辑在于通过用户消费行为验证风险等级。平台风控系统会实时监测资金流向,任何偏离消费目的的资金转移都会触发预警机制。这种设计并非单纯的技术限制,而是基于金融合规要求和用户信用保护的双重考量。试图通过虚构交易或第三方转手等方式套取额度,不仅违反平台协议,更可能因资金流向异常被纳入征信黑名单,导致后续金融服务受限。
从技术实现层面看,分期乐的额度提现功能始终处于系统闭环管理中。用户账户中的可用额度本质上是平台授信的虚拟凭证,其价值锚定在可验证的消费场景中。即便用户尝试通过关联账户转账、虚拟商品交易等复杂路径转移资金,系统仍能通过交易链路分析、IP地址追踪等技术手段识别异常行为。这种风控体系的构建,本质上是消费金融行业对抗资金套现的普遍解决方案。
合规路径的探索需要回归金融服务的本质属性。当用户面临资金流动性需求时,更合理的解决方案是通过正规金融机构申请贷款,而非试图突破消费金融产品的功能边界。分期乐的额度提现功能缺失,恰恰体现了消费金融与传统信贷在风险控制维度的根本差异。用户若试图通过技术手段破解系统限制,不仅面临法律风险,更可能因信用记录受损而失去更多金融服务机会。
平台在额度管理上采取的动态调整策略,实质上是基于用户行为数据的实时信用评估。频繁尝试提现操作会被系统识别为高风险行为,导致授信额度被临时冻结甚至永久下调。这种机制设计并非针对特定用户群体,而是整个消费金融行业在反欺诈领域的共性实践。用户若
从行业监管视角审视,消费金融产品的额度管理始终遵循"资金用途特定化"原则。任何试图将额度转化为现金的行为,都可能触碰金融监管红线。平台在用户协议中明确禁止额度提现,既是法律合规要求,也是防范系统性金融风险的必要措施。用户在享受分期乐服务时,需正确认识额度的本质属性,避免因短期资金需求而陷入长期信用困境。
相关文章
得物提现不出钱,平台该赔吗?
### 得物平台提现不到账可以赔偿吗? 提现不到账,是许多用户在使用得物平台时最头疼的问题之一。平台方声称系统处理需要时间,但有些用户等待数日仍无动静,甚至反复提现仍显示“处理中”。这种情况下,用户...
小药店套现:背后的原因与市场考量
小药店愿意进行套现,背后往往有其独特的生存策略与市场考量。首先,从现金流的角度来看,对于许多小型药店来说,及时获取现金是维持日常运营和周转的关键。特别是在面临季节性销售波动、临时进货需求或是突发事件时...
网店套现:找对“秒结”商家
近年来,随着电子商务的蓬勃发展,网店套现成为一种常见的现象。所谓的“网店套现商家怎么找秒结账户”,实际上是利用合法或不完全合法的方式进行资金快速流转以实现利润的最大化。这种行为通常发生在个体商户或小型...
微信分付取现:平台运作内幕
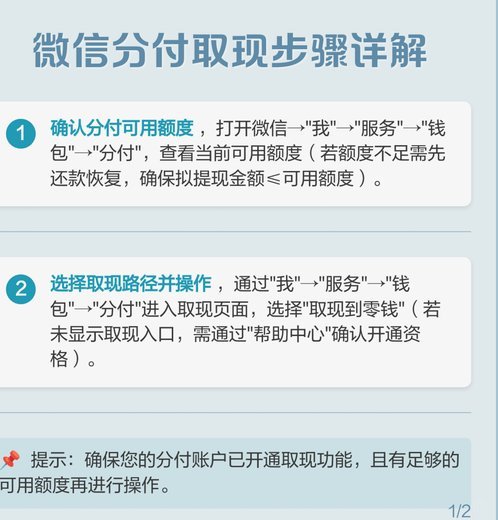
微信分付的底层逻辑是消费信用,其设计初衷是支持用户在商户端进行消费支付,而非直接转账。所谓的“取现商家平台”操作,实质上是通过构建一套虚假的贸易链路,将额度转化为现金。这种操作通常依托于具有支付接口的...
揭秘花呗套现背后的金融博弈心理学
消费信贷工具的误用本质上揭示了现代金融体系中存在的流动性需求与监管约束之间的结构性张力。用户往往将这类预支额度的消费行为,错误地等同于一种广义上的活期周转资金。这种理解偏差的核心症结在于:虚拟支付凭证...
分付套现技巧大揭秘
套现是一种常见的资金运作方式,尤其在金融和商业领域,它通过绕过常规流程提前获取资金,看似提供了灵活性,实则暗含风险。在分付场景下,套现行为更是花样繁多,以下是常见的六种分付套现方法,以及它们背后的逻辑...