网店套现商家如何快速找现金
网店套现商家如何快速获取现金,已成为许多电商从业者关注的焦点。在电商行业快速发展的背景下,资金周转需求日益迫切,商家们需要更高效的融资方式来维持运营。传统的银行贷款往往流程繁琐、审批时间长,难以满足小...
花呗真的合法吗?深度解析其背后的监管逻辑与法律依据
花呗作为阿里巴巴集团旗下的消费信贷产品,其合法性建立在多重法律框架与监管体系的支撑之上。根据《中华人民共和国电子商务法》第十六条,电子商务经营者需依法履行金融业务资质要求,花呗依托支付宝的金融牌照体系...
美团药师能否预测你的用药需求?
美团药10000,这个数字的流行与争议,实际上反映了当下网络平台运营模式下对用户数据利用的探索以及消费者对其隐私保护意识的变化。简单层面的理解是,美团药师通过大数据分析,根据用户的就医记录、用药习惯、...
微信分付费率浮动规则解析
微信分付的手续费点数并非固定值,而是动态浮动在0.5%至1%之间。这一区间由微信支付根据用户信用等级、交易场景及实时风险评估自动确定。例如,新用户首次使用可能触发0.8%的费率,而长期稳定还款的高信用...
花呗套花呗的风险边界
### 花呗套花呗:风险边界与信用博弈 在消费信贷工具普及的时代背景下,“花呗套花呗”的操作模式逐渐浮出水面,成为争议焦点之一。从表面上看,这指的是用户通过不断循环使用蚂蚁借呗(俗称“花呗”)产品额度...
花呗额度与还款新动态
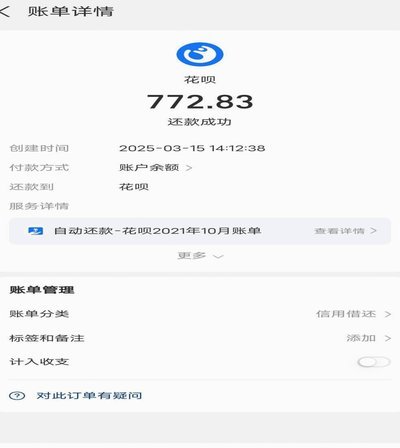
很多用户近期感知到额度与提款体验出现了明显波动,这并非单一技术故障导致的暂时现象。系统后台的风控策略正在经历结构性调整,旨在平衡信贷发放速度与坏账预防之间的微妙关系。过去那种凭借流水即可轻松获取高额的...
花呗支付商家提现规则解析
花呗支付商家的提现流程,看似简单,实则蕴含着复杂的运营逻辑和风险控制机制。这不仅仅是资金的转移,更是平台、商家和支付宝之间多方利益的平衡。早期,花呗的快速扩张依赖于宽松的准入门槛和灵活的流量扶持,但随...
从白条到金条:信用额度的另类变现之路
白条取现的流动性转换机制正在重塑传统金融场景的边界。当用户通过平台将虚拟信用额度转化为现金时,实质上是在进行一种资产形态的重构。这种操作背后隐藏着复杂的资金链路:平台方通过风控模型评估用户信用等级,将...
鹿优鲜食品安全靠谱吗?从供应链与检测体系深度剖析
鹿优鲜作为生鲜零售品牌,其食品安全性需从供应链透明度与风险控制机制两方面审视。该品牌宣称采用“产地直采+冷链配送”模式,但生鲜行业普遍存在“短链”与“长链”矛盾——前者依赖产地加工能力,后者则需复杂物...
分期乐额度为何突然不可用
用户往往将分期乐额度视为一种固定的资产权利,这种认知偏差是导致遭遇不可用情形时困惑的根源。实际上,风控系统对额度的管理是动态实时的黑盒机制,它基于多维数据模型不断进行校准与更新。当你的账户触发了潜在风...