分期乐购物额度真的能提现吗
这类“购物额度变现”的讨论,核心症结在于对虚拟消费信用与实际法定货币价值边界认识的模糊。从金融科技和消费者信贷机制的角度审视,我们需要首先厘清这笔所谓的“分期乐购物额度”,它本质上并非用户可自由提取、...
分期乐额度用后,该如何还款?
在探讨分期乐额度的使用与还款问题时,首要的是明确分期乐是一种消费金融产品,用户可以通过它获得相应的借款额度,用于购买商品或服务。还款方式灵活多样,是其一大特点。首先,用户在使用额度进行消费后,可以选择...
分期乐5000临时额度如何正确提取
分期乐平台的5000元临时额度本质是信用风险缓冲机制的实时体现,而非可随意调用的现金储备。这一额度的提取过程并非简单点击操作,而是系统对用户信用行为动态校准的结果——当用户在APP内完成基础验证后,平...
分期乐秒扣:重塑消费金融体验
分期乐的秒扣功能正在重塑消费金融领域的用户体验逻辑。这种将分期授权与即时扣款结合的模式,本质上是将传统分期流程中的多个环节压缩至用户点击确认的瞬间完成。技术实现上依赖于生物识别、实时风控和支付通道的深...
分付额度怎么刷出来
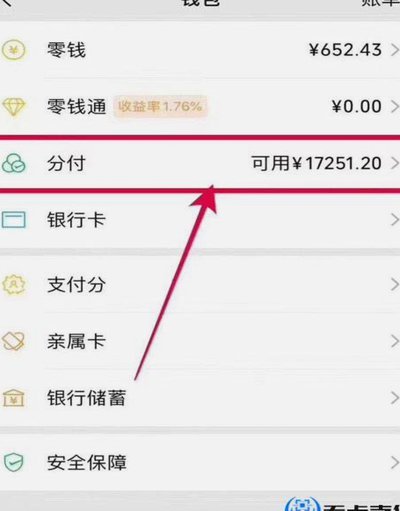
分付额度的提升并非一蹴而就,而是需要通过一系列有效的策略和长期的良好信用积累来实现。首先,确保自己的基本信息完整无误是基础工作之一,包括个人资料、职业信息以及银行账户的详细填写与验证,这些都能作为你信...
分期乐额度提升技巧
分期乐的额度体系本质上是基于用户信用评估的动态模型,其额度释放机制与消费行为、还款记录、账户活跃度等多维度数据深度绑定。用户若想提升额度使用效率,需理解平台的授信逻辑——高频小额消费往往比单笔大额交易...
分期乐购物额度能提现吗
近期,关于分期乐购物额度是否可以取现的问题备受关注。首先需要明确的是,分期乐作为一种信用消费平台,其主要功能是为用户提供购物分期支付服务,以帮助用户缓解短期内的消费压力。然而,这一特性也意味着购物额度...
分期乐购物额度如何合法取出
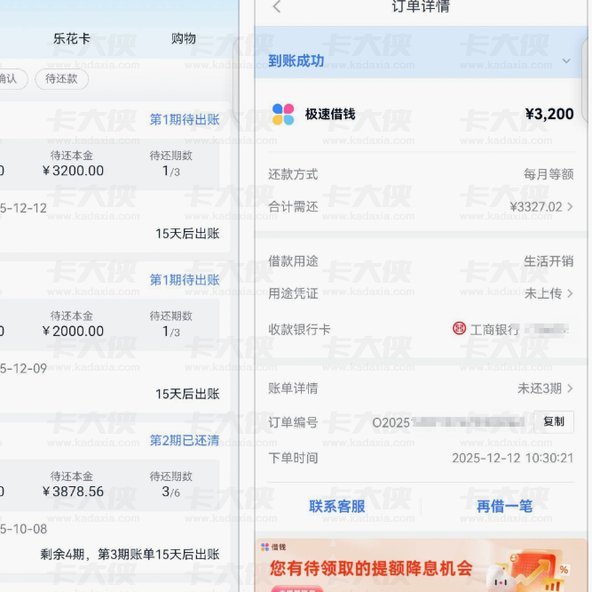
分期乐的额度设计本质是基于消费场景的信用授权,其核心逻辑在于通过用户消费行为验证风险等级。平台风控系统会实时监测资金流向,任何偏离消费目的的资金转移都会触发预警机制。这种设计并非单纯的技术限制,而是基...
分期乐额度提升方法
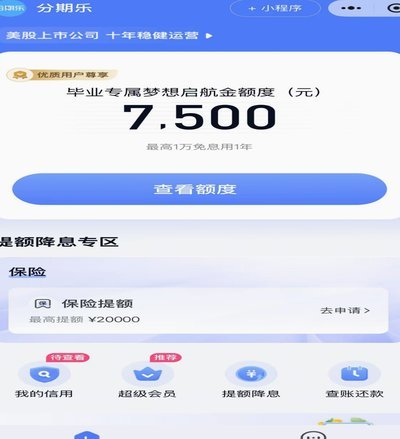
分期乐的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑围绕消费行为数据、还款记录及账户活跃度展开。平台通过算法对用户的月度消费频率、分期账单的还款稳定性、账户登录频次等维度进行加权计算,形...
分期乐额度取现服务赋能商家
互联网消费金融近年来发展迅猛,分期乐作为其中的佼佼者,通过创新的服务模式赢得了大量用户青睐。其额度取现服务尤其值得关注,这种商业模式不仅为消费者提供了灵活的资金使用方式,也为商家创造了新的增长点。...