微信分付怎么提现?提前还款是关键
微信分付作为一种信用支付工具,允许用户在购物消费时先享后付,但了解如何提现却并不常见。首先需要明确的是,微信分付本质上是一种信用额度,用于满足用户的日常消费需求,而并非真正的现金余额。因此,提现这一操...
微信分付如何提取资金
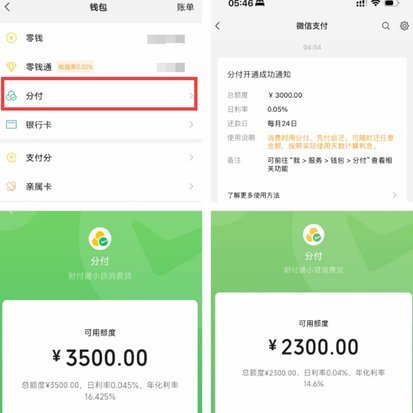
微信分付的额度管理本质上是基于用户信用画像的动态分配机制,其资金流动性受制于平台风控模型与资金池调度规则。当用户需要提取资金时,需通过分付账户与零钱账户的联动机制实现资金转移。微信支付系统内部设有分付...
微信分付取现:平台运作内幕
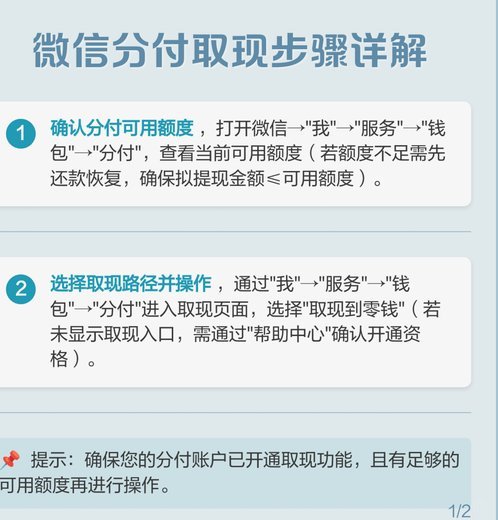
微信分付的底层逻辑是消费信用,其设计初衷是支持用户在商户端进行消费支付,而非直接转账。所谓的“取现商家平台”操作,实质上是通过构建一套虚假的贸易链路,将额度转化为现金。这种操作通常依托于具有支付接口的...