携程拿去花提现方法:手续费与限制解析
携程的“拿去花”作为消费金融产品,其设计逻辑与传统信用卡存在本质差异。该产品本质上是通过预授权冻结用户账户资金,而非提供可自由支配的信用额度。这意味着用户无法通过常规方式将“拿去花”余额提现至银行账户,其资金流向始终被绑定在携程生态内。这种封闭式资金管理机制,既降低了平台的坏账风险,也确保了用户资金使用的合规性。携程通过技术手段实时监控每一笔消费行为,确保资金仅用于预订酒店、机票等指定场景,避免资金被挪作他用。
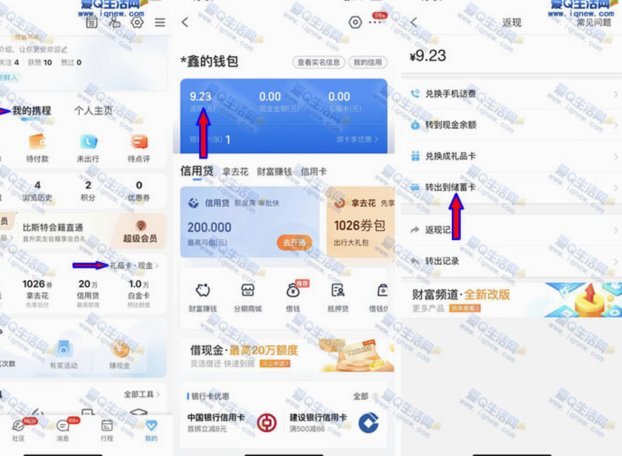
从操作流程来看,用户若想将“拿去花”额度转化为现金,需通过携程官方渠道发起提现申请。但平台对此设置了多重限制条件,包括但不限于账户信用评分、历史消费记录、当前账单状态等。即便符合提现条件,资金到账时间通常需要3-5个工作日,且提现手续费可能高达1%-3%。这种设计本质上是平台对资金流动性进行风险对冲的策略,通过延长提现周期和增加成本,降低用户滥用信用额度的可能性。值得注意的是,部分用户误以为“拿去花”等同于信用卡,这种认知偏差可能导致违规操作。
深入分析携程的风控体系,其核心在于通过大数据构建用户画像,动态评估信用风险。当用户尝试提现时,系统会综合分析其历史还款行为、消费频率、账户活跃度等20余项指标。对于频繁提现或大额提现的用户,平台可能采取降低额度、延长审核周期等措施。这种动态风控机制既保障了平台资金安全,也倒逼用户合理规划消费。部分用户为规避提现限制,尝试通过虚假订单套取资金,此类行为不仅违反用户协议,还可能触发法律风险。
从用户使用场景出发,携程“拿去花”的价值在于其场景化支付优势。相比传统信用卡,该产品在旅游消费领域具备更精准的分期规则和更灵活的还款方式。例如,用户预订酒店时可选择“拿去花”支付,随后根据账单周期分3-12期还款,每期还款金额自动从绑定账户扣除。这种设计既缓解了用户短期资金压力,又避免了信用卡透支带来的利息负担。但若用户存在资金周转需求,建议优先考虑正规金融机构的现金分期产品,而非试图通过非合规途径套取“拿去花”额度。
携程在“拿去花”产品设计中,始终将合规性置于首位。平台通过与多家持牌金融机构合作,确保所有资金流转符合监管要求。对于用户提出的提现需求,携程在官方渠道已明确说明仅支持消费场景内的资金使用,任何试图将“拿去花”余额提现的行为均被视为违约。这种严格的合规管理,不仅维护了平台的金融秩序,也保护了用户权益。建议用户在使用过程中,充分理解产品规则,避免因操作不当导致信用受损或账户受限。
相关文章
俄乌战场避孕套的多用途解析
乌克兰军队将避孕套缝制成伪装网,覆盖在坦克炮塔和装甲车上,形成迷彩效果。这种伪装方式不仅成本低廉,还能根据战场环境快速调整颜色。研究人员发现,避孕套的弹性和耐用性在军事伪装中表现出色,甚至能抵御轻武器...
花呗背后真相:消费背后的资金流和商业逻辑
花呗的“套现金”策略,并非简单的刷单或薅羊毛,而是一种基于用户行为分析和风险控制的商业模式演变。传统意义上,花呗的价值在于促进消费,为商家提供支付解决方案。然而,随着金融科技的发展,用户对便捷支付的需...
如何查看分期乐紧急联系人信息安全的背后逻辑
深入分析“分期乐怎么看紧急联系人”这一功能背后的信息架构和用户安全逻辑,需要从一个系统设计、数据隐私和用户体验的交叉视角切入。此功能绝非简单的信息查询展示,它本质上是平台建立信任机制和提供应急预案的关...
花呗转现平台的现金流转风险
花呗转现行为的核心,并非简单的资金跨界转移,而是一种利用透支循环信贷额度实现即时现金流转的金融灰色操作。从风控模型和资金流向的角度审视,本质上它涉及的是将信用消费额度通过多级平台进行拆解和再封装,从而...
便历卡包额度锁定失败?这样解决!
“便荔卡包额度锁定失败”并非孤立事件,而是支付体系中潜在问题警示。当用户试图通过银行卡额度锁定服务(例如,用于特定消费场景或防止盗刷)时,若遭遇失败,首先要冷静分析失败原因。最常见的原因之一是账户系统...
京东白条提现转账:套现真的靠谱吗?
京东白条提现方式的“套现”问题,实际上是一个涉及用户行为、平台规则和金融风险的复杂命题,需要从多维度进行审视。简单地用“可靠”或“不可靠”来定义,显然过于简化。要理解这个问题,首先需要明确“套现”的定...