怎么讲花呗提现
花呗提现这一需求,其内核本质并非一次简单的资金跨界,而是一场对“信用购买力”与“即时现金流”之间错位的认知需求。从专业的财务结构分析角度审视,首先必须厘清花呗的底层逻辑:它是一个基于消费场景的信用循环授信额度,其机制设计初衷是提升零售消费的便利性,而不是充当具备低成本、高流动性的现金提取渠道。任何试图将此消费贷结构强行转化为线下提现的行为,本质上都是在试图利用支付平台的信用溢价,去解决现实生活中的流动性缺口,这是一个从消费思维到套现思维的认知跃迁,是理解这一话题最关键的起点。
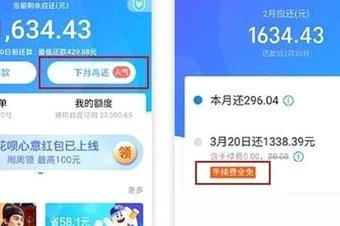
深入剖析花呗的金融风险曲线,会迅速暴露出其与传统现金提取模式的本质差异。当用户误将消费分期和循环贷视为可提取的现金池时,忽略了交易流水背后累积的综合成本。所谓的“提现操作”,往往涉及透支额外的资金链条,其成本结构包括但不限于服务费、风险管理费以及后续偿还期内浮动的利息支出。这些费用并非凭空产生,它们代表着信用机构对资金流向不确定性的补偿定价。更值得注意的是,不当的套现行为一旦反复发生,不仅会迅速推高用户的债务负担和资金压力,还可能在短期内对个人的信用评估模型造成负面权重,构成了典型的“信用风险叠加”模型。
当用户真正的需求是应对突发的现金流缺口时,单纯讨论花呗的提现路径是规避了资金需求方的核心问题。从理性财务规划角度看,解决现金需求应回归到建立稳健的资金瀑布模型。如果预算周期性出现缺口,首选的金融工具应当是基于工资流水和稳定资产的银行贷款或信贷额度,这些工具的计价模型是基于还款能力和资产抵押率,具有更透明和可预期的成本结构。任何依赖于周转循环和“变现”的非正规流程,都带有高昂的隐形成本和不可控的风险。真正的财务自洽,绝不依赖于从A点到B点的“资金转移”,而是依靠提升收入端和优化支出端的系统能力。
最终,将焦点从“如何提现”转向“如何科学使用信用”。一个高明的金融使用者,其操作重点永远在于最大化信用工具的效用,而非寻求资金的跨越。对于像花呗这类消费信贷产品,最佳的使用方式在于匹配其最擅长的场景——即提升高频次、分散性质的消费履约。例如,用其支付购买耐用品或进行一次性大型消费,让信用卡的支付能力去承载现金的支付功能,这才是机制设计所期望的最佳循环路径。只有建立起科学的财务边界感,将信贷工具定位为“消费增强器”而非“提款机”,才能真正避免陷入高息周转的债务循环,实现可持续的财富管理目标。
相关文章
羊小咩:情感与文化的商业神话
羊小咩商家成功构建了一个独特的品牌神话,其力量远超其商品本身。它贩售的不是实物,而是一种高度提炼的心理慰藉和情绪价值。这种以“小”和“咩”为核心符号的命名策略,巧妙地避开了高端品牌的压迫感和大型企业的...
羊小咩享花卡:你想知道的申请门槛
享花卡申请条件的探究,绝非简单的资格罗列,它本质上是运营方对目标用户画像进行精细化筛选的结果。我们必须将视角从“必须满足什么”提升到“具备何种用户行为模式”。初级阶段的条件往往聚焦在身份认证与基础消费...
个人套现行为会受到法律制裁吗?
个人套现行为是否构成刑事犯罪,需结合具体操作模式与法律界定进行判断。当套现行为涉及虚构交易、伪造票据或利用金融工具转移非法资金时,已突破民事纠纷范畴,可能触犯刑法第266条诈骗罪或第191条洗钱罪。警...
白条借款:玩法与原理揭秘
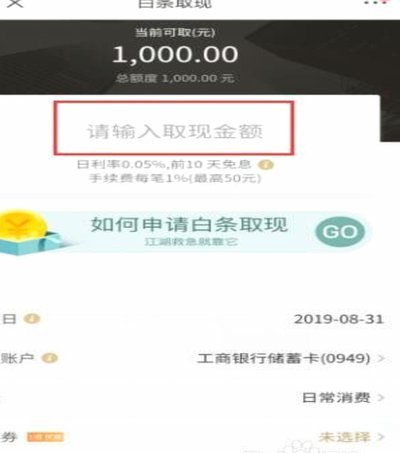
白条作为蚂蚁集团推出的消费信贷产品,其核心功能并非传统意义上的借贷,而是通过分期付款模式实现资金周转。用户在电商平台购物时,系统会根据信用评估生成可分期额度,这种模式将借款行为嵌套在消费场景中。值得注...
现货黄金走势:多因素影响深度解析
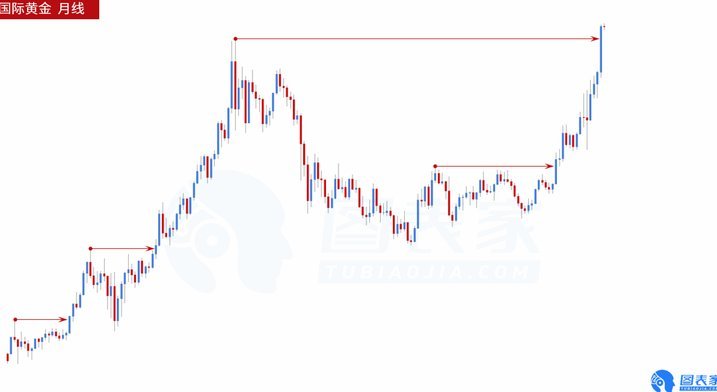
现货黄金走势的解读并非简单地追逐短期价格波动,更需要结合宏观经济环境、地缘政治风险、美元走势等多重因素进行综合分析。当前,全球经济复苏进程面临诸多不确定性,通货膨胀压力仍然存在,中央银行加息步伐持续,...
如何轻松将分期乐额度提现至微信钱包?
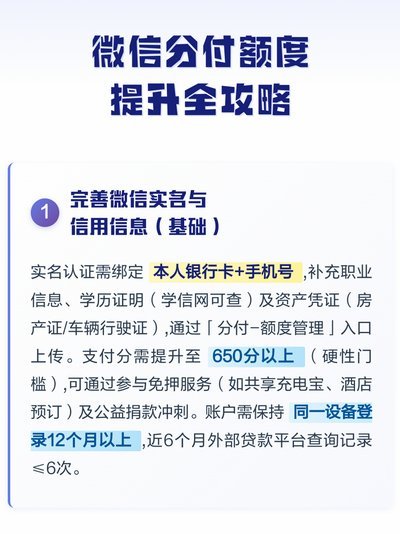
要想将分期乐的额度成功提现到微信,首先需要明确几个关键步骤。用户需确保在分期乐平台有相应的借款记录,并且账户状态正常,没有逾期或其他不良信用记录。这是提现的前提条件。 接下来,在完成上述前提后,可...