京东白条提现背后的商家资金周转逻辑与风险博弈
京东白条提现机制为商家提供了灵活的资金周转方案,但其底层逻辑远非简单的资金流转。当商家通过京东白条完成订单结算后,系统会根据预设规则将资金划转至指定账户,这一过程实质上是平台对信用额度的动态分配。商家在提现时需支付一定比例的服务费,这种成本结构直接影响其资金使用效率。平台通过算法模型对商家的提现频率、金额及时间进行监控,形成多维度的风控体系,确保资金流与交易数据的匹配度。这种机制既保障了平台资金安全,也倒逼商家优化经营策略,避免过度依赖提现功能。
提现行为对商家的现金流管理产生深远影响,尤其在电商行业波动性加剧的背景下。高频次提现可能引发平台对商家经营健康度的预警,导致信用额度被临时冻结。这种风险机制促使商家重构资金规划,将提现作为应急手段而非常规操作。同时,平台通过大数据分析商家的提现模式,可精准识别潜在的经营风险,例如异常提现集中度可能暗示库存积压或销售造假。这种双向博弈塑造了商家在资金周转与平台合规之间的微妙平衡。
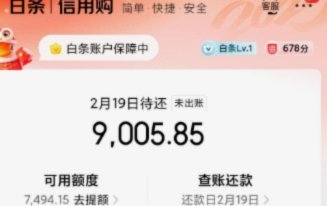
京东白条提现功能本质上是平台信用体系的延伸,其背后隐藏着复杂的商家评级逻辑。平台通过提现行为反推商家的经营稳定性,例如提现金额与销售额的比值可作为评估指标。这种数据化管理使平台能动态调整对商家的信用额度,形成正向激励或负向约束。部分商家通过优化提现节奏,将资金成本转化为竞争优势,但过度依赖可能导致平台风控系统的敏感度提升,最终影响其业务拓展空间。
提现机制对消费者体验产生间接但显著的关联。商家提现行为可能影响订单履约效率,例如资金到账延迟可能引发物流延误。平台通过算法将提现频率与商家履约能力挂钩,促使商家在资金周转与客户服务之间寻找最优解。这种约束条件推动商家提升供应链管理能力,最终反哺消费者获得更稳定的购物体验。平台在撮合交易时,会优先匹配提现合规的商家,形成良性循环的商业生态。
未来京东白条提现模式或将向智能化方向演进,借助区块链技术实现资金流的透明化追溯。商家可通过智能合约设定提现条件,将资金使用与经营指标绑定,形成动态调整的信用体系。这种技术革新将重塑商家的资金管理方式,使其从被动接受提现规则转向主动参与信用构建。平台亦需在风险控制与商家发展间寻求平衡,通过精细化运营提升整个生态系统的可持续性。
相关文章
支持白条的电商平台新潮流
近年来,随着互联网经济的快速发展,“支持白条”的商业模式逐渐成为电商领域的一股新潮流。从京东到淘宝,越来越多的大中型电商平台纷纷推出了自己的信用支付工具,其中以京东白条为代表的创新金融产品为消费者提供...
如何轻松解绑携程支付的银行卡?
如果你正尝试取消已绑定的银行卡以进行携程支付操作,你可能会对过程感到迷茫。实际上,这个过程并不复杂,只需遵循几步简单的步骤即可完成。首先,请确保你的手机或电脑已经登录了携程账户,并且处于安全网络环境下...
如何安全注销分期乐账号
分期乐注销账号的核心逻辑在于用户与平台服务关系的终止。当用户选择终止账户时,需明确自身需求是否涉及信用记录、未结清债务或数据隐私等维度。平台通常会通过技术手段锁定账户权限,但注销流程需经过多重验证以防...
白条逾期协商技巧,轻松应对
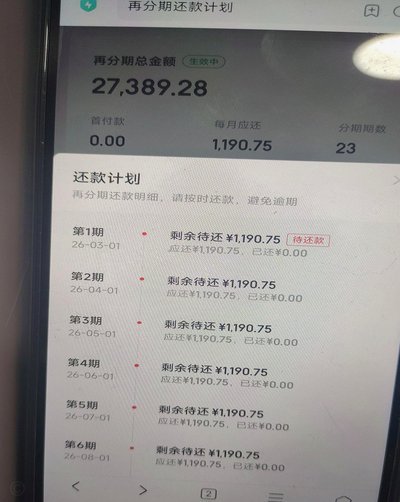
在现代社会中,信用消费已经成为一种普遍现象,而以“白条”为代表的赊账服务更是深受年轻人青睐。然而,在享受这种便利的同时,也面临着逾期还款的风险。当无法按时偿还白条时,许多人会选择与平台协商延期或分期还...
鹿优选套现:风险还是机遇?
鹿优选套现业务的核心逻辑依赖于资金流转与信用背书的双重机制。其运营模式通常涉及第三方支付通道与商户合作,通过商品交易形式完成资金转移。此类操作若未取得央行支付牌照或金融监管部门资质,可能触及《非金融机...
券商转型困局:为何难挑大梁
资本市场深度改革的重中之重,始终指向券商的角色定位。券商承载着投资者与市场之间的桥梁作用,理应在市场波动、风险冲击面前,发挥稳定军的角色,有效传递融资需求,优化资源配置,并提供专业的风险管理服务。然而...