风控博弈与分布式清算技术
便荔卡包的提现流程初审阶段,实质是平台风控系统与用户资金需求之间的博弈场。当用户提交提现申请后,系统需在毫秒级时间内完成身份验证、交易路径扫描、反欺诈模型推演等多维度校验。这一过程不仅涉及传统银行风控逻辑,更融合了机器学习对异常行为的动态捕捉能力。值得注意的是,初审通过率与平台资金池流动性存在微妙平衡,过高的通过率可能引发系统性挤兑风险,而过于严苛的审核又会损害用户体验,这种平衡考验着运营团队对市场波动的预判能力。
提现中阶段的资金流转效率,折射出金融科技企业的底层架构实力。传统支付机构依赖中心化清算系统,往往需要1-3个工作日完成资金划转,而便荔卡包通过分布式账本技术实现近实时清算,其背后是区块链节点网络与智能合约的深度耦合。这种技术架构虽提升了处理速度,却也带来新的挑战——如何在保证高并发处理能力的同时,维持资金安全的确定性。平台需在链上可追溯性与隐私保护之间寻找最优解,这成为当前行业技术演进的关键命题。
用户感知层面,提现状态的透明度直接影响平台信任度构建。便荔卡包采用分段式进度披露机制,将初审通过、资金冻结、银行对接、到账确认等环节拆解为可感知节点,这种颗粒度细化既满足合规要求,又降低用户焦虑预期。但过度的信息披露可能暴露平台运营细节,成为竞争对手的分析样本。如何在信息透明与商业机密之间建立防火墙,需要设计兼具用户体验与安全防护的双层披露体系。
从行业视角观察,便荔卡包的提现流程创新正在重塑支付行业的价值链条。传统金融机构长期占据资金清算主导权,而新兴平台通过技术重构正在争夺这一核心环节。这种变革不仅体现在处理效率的提升,更在于将原本封闭的银行系统转化为可编程的开放生态。当提现流程成为连接用户、平台与金融机构的数字纽带,其背后所承载的不仅是资金流动,更是整个金融基础设施的范式转移。
相关文章
京东白条秒到秘籍:如何快速通过审批?
京东白条,这款由京东金融推出的信用消费产品,因其简便快捷的使用体验深受广大用户的喜爱。然而,在申请过程中,“秒批”成为众多用户追求的目标。“秒到”的背后是怎样的逻辑?如何才能在众多申请者中脱颖而出?...
怎么在分期乐查看紧急联系人?
在现代消费金融领域,分期乐等平台通过提供灵活的分期付款服务,满足了广大消费者对资金周转的需求。然而,在使用这类平台时,了解与个人信息相关的功能设置显得尤为重要。其中,“紧急联系人”这一信息项,既是平台...
美团月付的盈利之道
美团月付作为一款创新的消费金融服务产品,为美团平台上的消费者提供了灵活便捷的支付方式。该服务允许用户根据自身的消费习惯和财务状况选择适合自己的分期付款方案,从而在一定程度上提高了消费者的购物体验。从变...
便名卡遇到问题,该怎么办?
面对“便名卡怎么办”的问题,首先要明确“便名卡”具体指代的是哪一种卡片。通常,“便名卡”并非一个标准化的称谓,在不同的语境下可能指向不同类型的实体或概念。例如,在商业领域中,它可能指的是用于身份验证、...
微信分付取现:平台运作内幕
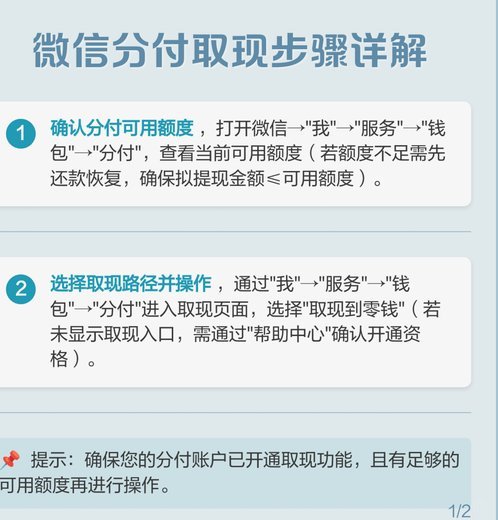
微信分付的底层逻辑是消费信用,其设计初衷是支持用户在商户端进行消费支付,而非直接转账。所谓的“取现商家平台”操作,实质上是通过构建一套虚假的贸易链路,将额度转化为现金。这种操作通常依托于具有支付接口的...
羊小咩额度回收机制解析
近年来,随着消费金融的兴起,“羊小咩”这一概念逐渐走入公众视野。表面上看,它似乎是一种新兴的消费模式,但实际上,其背后折射出的是整个社会对信用体系、消费习惯以及风险管理的深刻思考。 从消费者的角度来...