分付资金如何安全取出
分付作为金融科技产品,其资金流动机制本质上是基于信用评估的分期支付系统。平台通过算法模型对用户进行风险画像,将用户的消费能力转化为可分期支付的额度。这种设计本意在于降低消费门槛,但部分用户试图通过虚构交易、拆分支付等手段套取资金,本质上是对信用评估体系的滥用。此类操作不仅违反平台协议,更可能触发反欺诈系统的风控机制,导致账户被冻结甚至列入征信黑名单。
从金融合规角度看,任何试图绕过平台规则提取资金的行为都存在法律风险。分付的资金流向受《支付结算办法》《网络支付业务管理办法》等法规约束,平台需对资金用途进行合规审查。用户若试图通过虚假合同、虚增交易金额等方式套现,可能构成《刑法》中规定的"骗取金融票证罪"或"非法经营罪"。金融机构在反洗钱系统中对异常交易的监控日趋严格,任何资金套取行为都可能被追溯。
深入分析套现链条可见,部分用户通过"先分付后转款"的模式将资金转出,但该路径存在致命漏洞:平台对资金用途的二次验证机制会触发风控规则。例如某用户通过虚构装修合同获取分付额度后,试图将资金转入关联账户,系统会通过交易频次、资金流向、IP地址等维度进行交叉验证,最终导致交易被拦截。这种技术防御体系使套现成本远高于潜在收益。
从金融生态角度看,过度依赖分付套现可能引发系统性风险。当大量用户通过非正常途径提取资金后,平台信用池中的优质用户将承担更高的风险溢价,导致整体授信政策收紧。这种恶性循环最终会损害所有用户的权益,形成"劣币驱逐良币"的效应。金融机构正通过引入区块链存证、智能合约等技术,构建更透明的资金管理机制。
用户教育是破解套现困局的关键。部分用户对分付的信用属性认知不足,误将其视为"免费资金池"。平台需通过场景化案例说明信用额度的获取与维护逻辑,例如某用户因频繁逾期导致额度下调,最终影响信用卡审批。同时应强化合规使用指引,帮助用户理解分付与传统分期产品的本质差异,建立健康的金融消费观念。
相关文章
得物佳物分期额度提升秘籍:从算法看信用积累
得物佳物分期额度的提升本质上是平台对用户信用风险的动态评估过程。其核心逻辑在于通过多维度数据构建用户画像,包括但不限于消费频次、支付习惯、账户活跃度等。平台会基于历史行为预测用户还款能力,同时结合行业...
花呗协商失败怎么办?维权攻略
花呗95188的出现,无疑让无数用户在消费过程中措手不及。这个“95188”实际上是花呗与第三方支付平台之间的桥梁,负责处理各类争议交易。当用户与商家之间因交易存在分歧,比如商品质量问题、未收到货、虚...
美团月付如何取现?秒到账真相解析
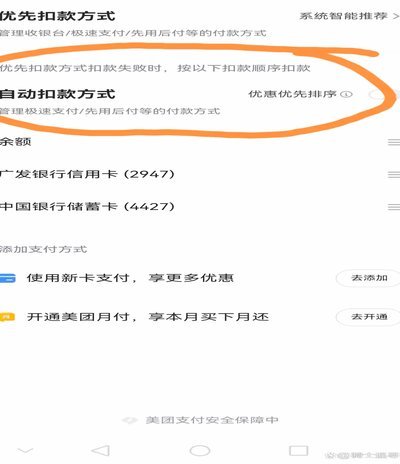
美团月付的取现逻辑与资金流转机制存在显著差异,其核心设计并非传统意义上的"秒到账"。该服务本质上是基于信用支付的延期结算模式,资金划转需经过平台与银行间的多环节处理。当用户通过美团月付完成交易后,实际...
便荔卡合法与安全质疑
便荔卡,这个名字在快速发展的P2P借贷市场中颇具争议。要判断其是否是正规借款平台,以及安全性如何,需要从多维度进行考量,不能简单地依赖宣传和用户评价。首先,我们需要明确“正规”的定义。在中国,金融监管...
微信分付取现:平台运作内幕
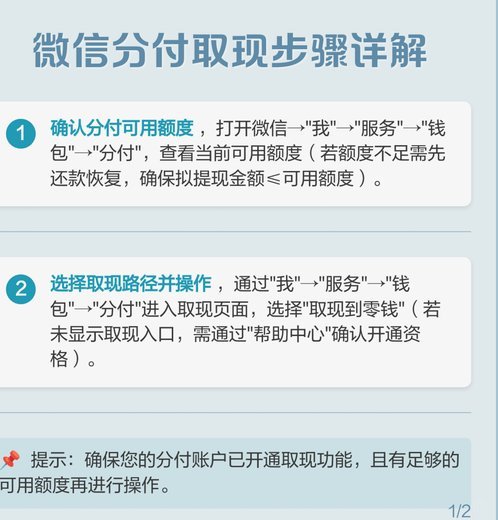
微信分付的底层逻辑是消费信用,其设计初衷是支持用户在商户端进行消费支付,而非直接转账。所谓的“取现商家平台”操作,实质上是通过构建一套虚假的贸易链路,将额度转化为现金。这种操作通常依托于具有支付接口的...
便历卡包额度锁定失败?这样解决!
“便荔卡包额度锁定失败”并非孤立事件,而是支付体系中潜在问题警示。当用户试图通过银行卡额度锁定服务(例如,用于特定消费场景或防止盗刷)时,若遭遇失败,首先要冷静分析失败原因。最常见的原因之一是账户系统...