借呗借款5000元方法详解
花呗作为蚂蚁集团推出的信用支付工具,其核心功能是为用户提供先享后付的消费体验。但需明确的是,花呗本身并不具备直接提现或借贷功能,其额度主要用于线上消费场景。若用户需要获取现金,需通过借呗等信用贷款产品实现。借呗与花呗在风控逻辑上存在本质差异,前者以资金借贷为核心,后者侧重消费分期。值得注意的是,借呗的授信额度与用户的芝麻信用分、历史账单还款记录、消费场景多样性等因素密切相关,5000元额度通常对应中等信用水平的用户。
在具体操作层面,借呗的申请流程需通过支付宝APP完成。用户需在"我的借呗"入口提交申请,系统将基于多维数据进行风险评估。值得注意的是,平台会动态调整授信额度,部分用户可能因近期消费行为变化导致额度波动。若需提升额度,建议保持良好的还款记录,适度增加高频消费场景,同时避免频繁申请贷款。值得注意的是,借呗的利息计算采用日计复利模式,用户需根据实际使用天数计算总成本。
资金使用方面,借呗支持提现至绑定的银行卡,但需注意提现手续费及到账时间。部分用户可能误将花呗与借呗混用,导致额度混淆。实际上,花呗的额度与借呗互不干扰,但两者均受芝麻信用体系约束。若用户存在多笔借贷需求,建议优先使用借呗获取现金,同时合理规划花呗的消费额度,避免陷入过度负债风险。
风险控制层面,平台会对高风险行为进行限制,如频繁申请、异常还款等均可能影响信用评估。建议用户建立健康的借贷习惯,避免将借呗用于非必要消费。同时需注意,借呗的还款周期与花呗的账期存在差异,用户应根据自身现金流合理安排还款计划。值得注意的是,部分第三方平台声称可实现花呗提现,此类操作存在法律风险,建议用户通过官方渠道获取金融服务。
相关文章
信息筛选,价值“拿去花”
“拿去花哪里可以套”这个词汇,在市场营销和商业谈判中,常常被解读为一种直接、甚至带有攻击性的策略。然而,更深层次的理解,它实际上是关于信息优势、渠道选择以及对目标受众的精准洞察。要“拿去花”,并非仅仅...
资本套取:金融市场不可忽视的暗流
在资本流动的暗河中,"套取"行为如同潜伏的暗流,其存在早已超越了简单的道德评判。金融市场的灰色地带里,套利者通过信息差、制度漏洞或技术手段,将资金转化为可支配的流动性资产。这种行为在私募基金、跨境资本...
分期乐是正规借款平台吗?
近年来,随着消费金融行业的快速发展,越来越多的消费者通过分期付款的方式满足自己的消费需求。在这个背景下,不少平台如雨后春笋般涌现,其中“分期乐”作为一家专门提供分期购物服务的企业,在市场上占据了重要的...
被风控了,如何自救?
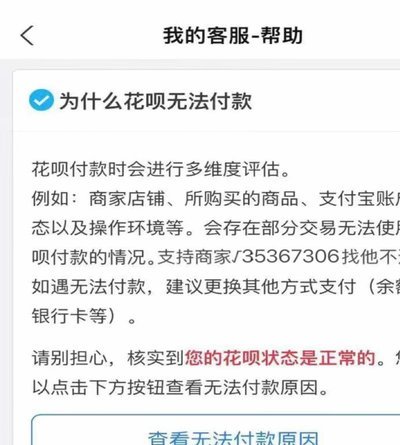
风控机制的触发往往源于系统对用户行为模式的异常识别,这类问题的核心在于数据维度的失衡。当用户频繁提交申请或短时间内多次失败时,算法会将此类行为标记为高风险。解决路径应聚焦于行为轨迹的重构,例如通过分散...
帮人套现5000元,是否构成犯罪?
很多人觉得“帮个忙”只是人情往来,却忽略了金融行为背后严苛的法律定性。所谓的“套现”,本质上是利用虚假交易、违规手段,将信用额度、礼品卡或代金券等非现金资产转化为流动资金的过程。当你接受了这5000元...
得物分期:轻松解决疑问与问题
了解“得物分期找谁”这一话题,首先要明确的是,“得物分期”实际上是指得物APP内提供的分期购物服务。用户可以通过该平台完成商品的购买,并享受多种期限的分期付款方式。那么,对于想要了解具体操作流程或有任...