白条用了?商家额度变不变?
近年来,随着互联网金融的发展,"白条"作为一种新兴的信用支付方式,在消费市场中逐渐普及。许多消费者选择通过电商平台提供的赊账服务进行购物,而这些行为往往与个人信用额度紧密相关。在这种背景下,一个备受关注的问题是:当消费者使用白条进行取现操作时,平台是否能够查看到具体的交易信息和信用额度变化。
从技术层面来看,电商平台上记录的每一笔交易数据都会被系统自动采集并存储。商家在处理订单时,会通过支付接口与平台的后台系统进行数据交互。这种数据流动是实时且不可篡改的,因此理论上平台能够完整地追踪到用户的白条取现行为。
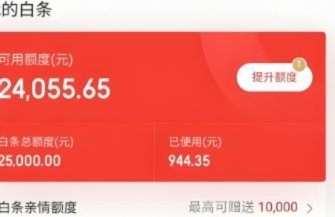
进一步分析消费者和平台之间的关系不难发现,这种信息透明度的设计初衷是为了保障交易安全和提升用户体验。当消费者选择使用信用支付服务时,默认授权平台对其消费行为进行监控。虽然平台不会直接向商家披露用户的具体信用额度信息,但可以通过订单状态的更新来间接反映用户的还款情况。
需要注意的是,在实际操作中,不同平台对于白条取现记录的处理方式可能存在差异。有的平台会通过交易详情页展示相关记录,而有的则可能将其隐藏在更深层的功能菜单中。这种设计上的差别体现了平台对用户隐私保护的不同策略。
综合来看,消费者在使用信用支付服务时,应当充分了解平台的数据收集和使用规则。虽然平台无法直接查看商家的白条取现额度,但通过订单信息和支付记录的关联分析,仍然能够在一定程度上反映出用户的信用行为状态。这种机制既保证了交易的安全性,也为用户提供了必要的隐私保护空间。
在这个过程中,消费者需要保持对自身信用信息的敏感性和控制权,定期检查个人账户信息,并关注平台的政策变化。通过合理使用信用支付工具,既能享受便捷的购物体验,又能维护良好的个人信用记录。
相关文章
携程优惠额度无法套现?资深玩家教你最大化利用技巧
任何关于“套现”的讨论,都本质上是在试图跨越一个交易平台的核心逻辑壁垒。携程这类大型OTA平台的预付额度和优惠券,其设计目标明确——实现消费闭环,提高整体交易流水,而非作为可自由流通的现金资产。因此,...
个人套现行为会受到法律制裁吗?
个人套现行为是否构成刑事犯罪,需结合具体操作模式与法律界定进行判断。当套现行为涉及虚构交易、伪造票据或利用金融工具转移非法资金时,已突破民事纠纷范畴,可能触犯刑法第266条诈骗罪或第191条洗钱罪。警...
白条借款:玩法与原理揭秘
白条作为蚂蚁集团推出的消费信贷产品,其核心功能并非传统意义上的借贷,而是通过分期付款模式实现资金周转。用户在电商平台购物时,系统会根据信用评估生成可分期额度,这种模式将借款行为嵌套在消费场景中。值得注...
花呗合法吗?了解它的正规性与风险点
花呗,作为阿里巴巴集团旗下的支付产品,在日常消费场景中扮演着日益重要的角色。然而,围绕着“花呗是正规平台吗合法吗”的问题,长期存在着一些疑虑。从严格意义上来说,花呗本身是符合中国法律法规的支付工具,其...
羊小咩网贷:高风险与高额授信的博弈
羊小咩网贷以"短周期、高额度"为差异化定位,其核心逻辑在于重构信用评估模型。平台通过整合多维数据源,包括社交行为、消费轨迹与设备指纹,构建动态信用画像。这种非传统风控体系使部分优质用户可获得10-30...
得物卖家提现背后的复杂真相
得物卖家提现问题,远比表面上的“资金周转”要复杂得多。它不仅仅是一个个体经营者面临的财务难题,更是平台自身模式、商家行为以及整个二手交易生态系统的一次深刻拷问。得物的核心价值在于其“预售”机制,这种机...