美团月付:信用消费新生态
美团月付的底层逻辑建立在支付行为与信用评估的深度耦合之上。不同于传统借贷平台的单向资金流动,该平台通过高频消费场景中的支付数据,构建动态信用画像。用户在美团生态内的消费频次、金额、支付方式等行为,被转化为信用评分体系中的量化指标。这种模式将支付行为转化为信用资产,使平台能够实现风险定价与额度授信的精准匹配。核心价值在于将消费场景的碎片化数据转化为可复用的信用凭证,形成闭环式的服务生态。
技术架构上,平台依赖多维度数据中台实现信用评估。通过整合美团APP内的订单数据、用户画像、设备信息等,构建实时风控模型。AI算法在支付行为中捕捉异常模式,例如突然增加的高频小额支付可能触发风险预警。同时,区块链技术被用于保障交易数据的不可篡改性,确保信用评估的透明度。这种技术组合使平台能够在保障用户隐私的前提下,实现毫秒级的风险决策,支撑高频次的信用服务场景。
对消费金融行业的影响体现在支付与借贷的边界重构。美团月付将传统借贷的"先授信后消费"模式,转变为"边消费边授信"的动态过程。用户在享受服务时即完成信用积累,这种即时性显著降低了传统信贷的准入门槛。同时,平台通过场景化服务提升用户粘性,例如在外卖订单中嵌入信用额度展示,使信用服务成为消费体验的有机组成部分。这种模式正在重塑消费金融的底层逻辑,推动金融服务从离散型向嵌入式演进。
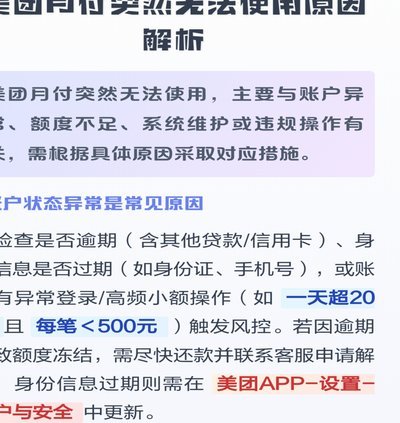
数据安全与隐私保护是平台发展的关键挑战。尽管采用数据脱敏和加密传输技术,但高频支付场景下的用户行为数据仍存在泄露风险。平台通过联邦学习技术,在不暴露原始数据的前提下完成跨场景的模型训练,平衡数据价值挖掘与隐私保护。同时,建立动态权限管理体系,使用户能够自主控制数据使用范围。这种技术架构既保障了平台的风控能力,又符合日益严格的合规要求,为信用服务的可持续发展提供支撑。
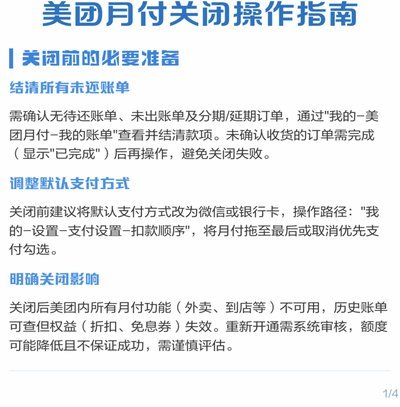
未来演进方向可能涉及更广泛的场景渗透与技术迭代。随着AI大模型的成熟,信用评估将从行为数据向语义理解延伸,例如通过用户评价文本分析消费倾向。同时,跨平台数据协同将成为趋势,但需在监管框架内实现数据要素的有序流动。平台需在风险控制与用户体验之间寻找平衡点,通过技术创新持续优化服务模式,最终推动信用服务从工具属性向生活方式的深度融合。
相关文章
便历卡包额度锁定失败?这样解决!
“便荔卡包额度锁定失败”并非孤立事件,而是支付体系中潜在问题警示。当用户试图通过银行卡额度锁定服务(例如,用于特定消费场景或防止盗刷)时,若遭遇失败,首先要冷静分析失败原因。最常见的原因之一是账户系统...
美团月付的省钱技巧全解析
美团月付的绕行,与其说是一种“套路”,不如理解为用户在规则边界内进行优化,寻找能获得更大收益的行为。这种行为的核心驱动,是用户对当下消费降级的普遍焦虑,以及对平台规则的精妙解读。例如,早期用户通过绑定...
花呗提前还款怎么操作?
提前还款是指在借款期限未满之前,用户主动选择清偿剩余未偿还的借款本息。以花呗平台为例,了解如何提前还款对于很多用户来说是一项重要的财务决策。首先,提前还款的方式多样,主要包括通过支付宝平台的转账功能、...
花呗:理性看待,防范风险
花呗作为阿里巴巴推出的一款消费金融服务产品,自2014年上线以来,在用户中积累了广泛的知名度和接受度。其核心功能是为消费者提供先消费后付款的便利,并且在一定程度上缓解了消费者的即时购买压力。因此,讨论...
花呗提现网站的风险警示
消费信贷产品,如花呗等虚拟额度资金,其本质是围绕用户消费场景构建的浮动信用工具。将这一机制直接理解为可随时变现的活期存款,便构成了认知上的巨大误区。当网络上充斥着所谓的“花呗提现网站”时,我们必须从专...
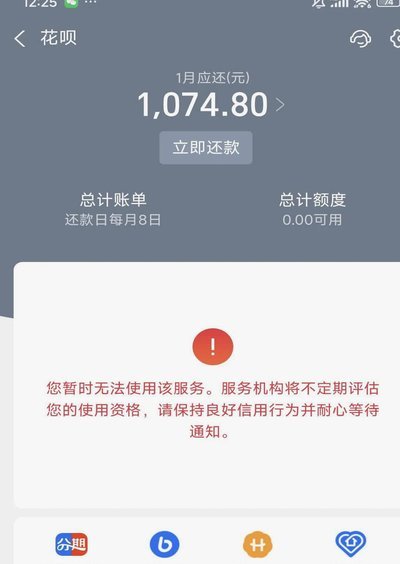
花呗分期为何取不出来?背后有这些原因
核心问题在于,用户认知中的“花呗分期”并非一个普适的、硬性的支付功能标签,而是一个由多层金融风控模型和交易环境共同激活的复杂金融授权结果。当用户发现无法显示或套用分期选项时,绝非简单的系统故障,而是多...