花呗提现网站的风险警示
消费信贷产品,如花呗等虚拟额度资金,其本质是围绕用户消费场景构建的浮动信用工具。将这一机制直接理解为可随时变现的活期存款,便构成了认知上的巨大误区。当网络上充斥着所谓的“花呗提现网站”时,我们必须从专业的金融风控和信贷结构角度进行一次彻底的审视。这些第三方平台所营造的易于变现的假象,核心讨论点绝非提现的技术路径,而是深层的资金流动逻辑、法律风险以及隐藏在便捷外衣下的财务陷阱。
信贷产品设计之初即限制了直接透支和大额现金回流。花呗这类虚拟支付工具是为支持用户的日用消费链条优化而设计的循环周转模型,它与银行活期理财的清算机制存在本质差异。一旦尝试绕过官方渠道进行高频、非正常的提现行为,必然会触碰金融平台设定的多重风控红线。任何声称能够提供“一键式”或“零手续费”提现服务的网站,其操作流程往往是建立在资金通道的灰色地带之上,这不仅无法实现一次性大额出金,更可能涉及跨机构的透支循环和规避监管的行为,本质上是在进行高风险的金融套利行为。
我们必须警惕那些将提现过程流程化、自动化化的“网站”。这些外部第三方平台本身缺乏与发卡机构直接的清算接口授权。它们所提供的所谓“通道”,大多依赖于复杂的过桥资金或群采合作模式,本质上是信息不对称和信用风险的转移载体。从风控角度审视,这属于典型的网络金融诈骗高危集群。用户提交的个人敏感数据、空号支付凭证,都在不知不觉中被用于构建一个可供二次攻击的数据模型。这种操作模式的核心逻辑,并非促进资金变现,而是通过积累用户信息和抽取手续费来获取非法收益。
从行为经济学和财务健康的角度看,对“提现网站”的过度关注反映了用户在现金流管理上的潜在焦虑或不当认知。真正的财务优化,从来都不是寻找一个绕过规则的漏洞点。专业的财富管理思维要求个体首先梳理自身的实际收支结构,识别资金回笼周期与消费周期的错配环节。当出现短期周转压力时,正确的处理方式是提前规划收入来源,或使用正规渠道进行贷款咨询,而非盲目依赖不确定的、未经证实的网络“提现”承诺。这种寻求捷径的行为模式,最终只会加剧债务风险和信用危机。
综上所述,对于花呗等消费信贷产品而言,“变现”的正确理解应是将其纳入合理的预算规划中进行周期性回款管理,而非视为可随意提取的自由现金流。任何声称能通过外部网站绕过官方机制实现提现的行为,都携带了极高的法律、安全和财务风险。专业的金融操作始终遵循以下原则:流程清晰、主体受监管、风险透明。用户必须提高对虚拟信贷产品底层逻辑的认知,将焦点从“如何取出”转移到“如何合理使用和负责偿还”,这是维护个人信用资产稳健的最佳防线。
相关文章
羊小咩享花卡怎么提额
消费限额的提升,绝非一个单一的、可以简单执行的“操作步骤”。从底层平台金融模型的视角审视,这本质上是一场信任建立与风险评估的过程。系统对于“羊小咩享花卡”的提额,首先考量的是用户行为数据流所构建的风险...
哪些平台支持白条交易
白条的接受范围远超传统银行贷款,其价值在于能够利用现金流进行二次融资,解锁更广泛的应用场景。选择合适的平台来发起白条交易,需要综合考虑风险、效率、和潜在收益。当前,白条的主要接受平台可大致分为以下几个...
网店套现:找对“秒结”商家
近年来,随着电子商务的蓬勃发展,网店套现成为一种常见的现象。所谓的“网店套现商家怎么找秒结账户”,实际上是利用合法或不完全合法的方式进行资金快速流转以实现利润的最大化。这种行为通常发生在个体商户或小型...
微信分付套现风险大吗?
微信分付是一种由腾讯推出的信用支付产品,它为用户提供了一种便捷的分期付款方式。然而,在日常使用中,一些用户可能会产生疑问:如果将通过其他渠道套取出来的微信分付现金用于消费或提现是否可行?实际上,这个问...
花呗协商失败怎么办?维权攻略
花呗95188的出现,无疑让无数用户在消费过程中措手不及。这个“95188”实际上是花呗与第三方支付平台之间的桥梁,负责处理各类争议交易。当用户与商家之间因交易存在分歧,比如商品质量问题、未收到货、虚...
微信分付取现:平台运作内幕
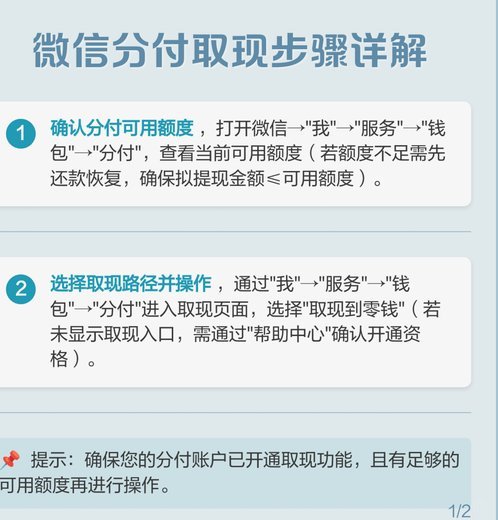
微信分付的底层逻辑是消费信用,其设计初衷是支持用户在商户端进行消费支付,而非直接转账。所谓的“取现商家平台”操作,实质上是通过构建一套虚假的贸易链路,将额度转化为现金。这种操作通常依托于具有支付接口的...