分付转账:灵活变现,记账控
分付转账的本质是将信用额度转化为可流动的支付工具,其核心逻辑在于额度转化与资金流转的双重机制。用户需明确分付账户与绑定银行卡之间的资金关联性,转账操作本质上是通过额度拆分实现的。例如,当用户通过分付向...
分期乐额度:你能借多少?
分期乐的额度审批机制本质上是基于风险控制模型的动态博弈。平台通过大数据分析用户的消费行为、信用记录和还款能力,最终确定授信额度。但这一额度并非绝对可借金额,而是平台在风险容忍度与用户需求之间的平衡结果...
美团月付取消:用户与平台的博弈
美团月付的取消订单流程,看似简单却蕴藏着复杂的商业逻辑。用户可以选择“灵活结账”的方式,将订单拆分成若干期付款,每月定时扣款。然而,当现实生活中的资金状况发生变化时,用户便会选择取消订单,试图避免逾期...
互动式教育新典范
友邻优课的兴起,标志着在线教育领域正从“知识传递”向“能力提升”转型。它并非简单地将线下课程录制上传,而是深挖学科知识的底层逻辑,并通过互动式、项目驱动的学习方式,激发学生的内驱力。区别于以题海战术为...
得物卖家如何选对卖货方式?一口价还是拍卖?
得物平台个人卖家出售商品的方式,核心区别在于“一口价”和“拍卖”。选择哪种方式并非单纯看品相或价格高低,而是需要考量市场反馈速度、潜在买家画像以及卖家自身的运营策略。一口价模式的优势在于便捷高效,交易...
分期乐额度提现全攻略
分期乐作为一款 popular 的消费金融产品,为用户提供了灵活的分期购物服务。然而,在使用过程中,许多用户会遇到一个疑问:如何提取已有的可用额度?这个问题看似简单,但背后涉及的产品机制和注意事项却值...
网络变现的秘密?深度解析“套分付”App的运作机制与风控点
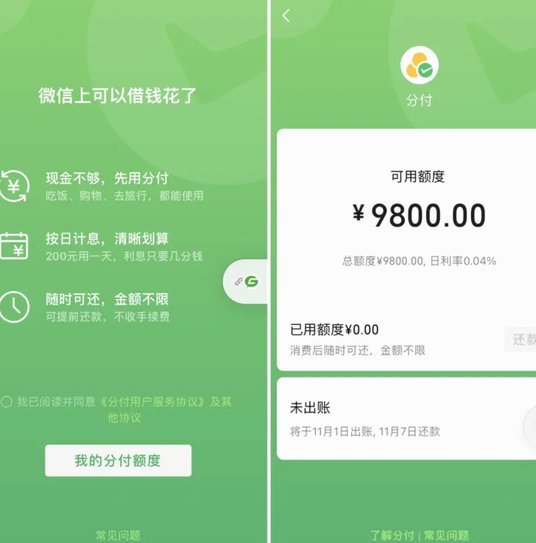
“套分付”模式,在数字经济的浪潮中,已经演变成一种颇具争议但又不可忽视的营销推广方式。它并非简单的 affiliate marketing,而是一种更深层次的信任机制构建与收益分配机制的结合。可以套分...
分期乐如何提升购物额度?消费升级指南
分期乐作为国内较为常见的消费分期服务商,其电商购物额度并非线性增长,而是受多种因素影响,甚至存在一些被用户“套取”的策略。这些策略并非鼓励,而是为了让用户理解额度增长机制,从而更理性地规划消费,也提醒...
花呗背后的金融创新
花呗现象背后,实质上是对消费信用体系的一种深入探索。自2014年问世以来,阿里旗下的支付宝推出的产品“花呗”不仅为消费者提供了便捷的分期付款服务,更在社会经济层面引发了广泛的关注与讨论。花呗的本质是一...
花呗额度转存到自己账户方法
花呗作为一种便捷的消费信贷工具,在日常生活中被广泛使用。但有时用户可能会遇到需要将自己已开通或未使用的额度转给自己账户中,以备不时之需的情况。实际上,由于花呗本身的特性及设计逻辑,并不具备直接“转账”...