花呗背后的金融创新
花呗现象背后,实质上是对消费信用体系的一种深入探索。自2014年问世以来,阿里旗下的支付宝推出的产品“花呗”不仅为消费者提供了便捷的分期付款服务,更在社会经济层面引发了广泛的关注与讨论。花呗的本质是一种短期信贷服务,允许用户先享受商品或服务,然后在约定的时间内分多次还款。这种金融服务通过大数据分析和信用评估,降低了用户的资金压力,同时也为企业拓展了市场空间。
深入剖析花呗平台的运作机制,可以看到其依托于强大的数据支持与风控体系。阿里巴巴利用自身积累的海量消费行为数据进行建模,精准预测消费者的信用风险,并据此提供相应的金融服务。这不仅提高了用户体验,也保证了金融活动的安全性。此外,花呗平台还通过与各类商家合作,推动了电子商务及线下零售业的发展,促进了数字经济的增长。
然而,随着花呗用户基数的扩大,有关其可能带来的过度消费、信贷安全等问题也不时被提及。如何在鼓励合理借贷的同时防范潜在风险,成为行业需要深入探讨的问题。对此,平台应当加强消费者教育,提高公众对信贷知识的理解;同时建立健全的风险管理体系,确保金融活动的稳健运行。
综上所述,花呗现象反映了数字化时代金融服务创新的重要尝试,它通过灵活便捷的方式满足了不同用户群体的需求,但同时也提出了不少挑战和思考方向。未来,在确保服务质量与安全性的前提下,这一平台有望继续发挥重要作用,并对整个消费信贷市场产生深远影响。
相关文章
羊小咩享花卡如何高效取现
获取“羊小咩享花卡”的价值本质,首先需要解构其所属的经济模型。此类卡片绝非简单的现金凭证,而是一种平台生态系统内部流通的积分权益证明。理解这一点,就意味着不能将“取现”等同于银行转账。真正的取出路径,...
分期乐额度为何拿不到?
“分期乐有额度取不了”这个问题,对于想通过分期付款解决资金周转困难的人来说,无疑是令人沮丧的。表面上看,分期乐似乎提供了一种便捷的消费方式,但实际操作中却常常遇到额度无法满足的情况。这并非简单的“运气...
分期乐套现:风险警示与法律边界
近年来,随着消费金融的蓬勃发展,各大平台纷纷推出信用支付产品以满足消费者的即时消费需求。分期乐便是这类产品的典型代表之一,它为用户提供了一种便捷的方式来获取商品和服务。然而,在享受便利的同时,一些用户...
直接输出重写后的标题:
在纷繁复杂的现代社会,我们日日面对着无数的选择。如何有效地决策,将有限的时间和精力投入到真正有价值的事情上,成为许多人追求的目标。 打破信息茧房,跳出舒适圈,往往需要勇于尝试新的事物,并不断优化自身...
微信分付怎么找
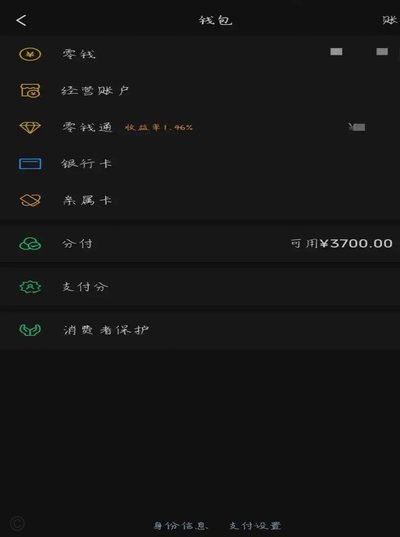
深入理解“微信分付”的本质,不能仅仅停留在寻找一个按钮的位置。我们讨论的实际上是微信支付生态系统内一套复杂的、用于多方资金管理的金融链路。从技术架构角度看,“分付”这一概念本身并非指代单一页面,而是贯...
羊小咩套利秘籍:玩转购物额度
羊小咩平台的额度套利逻辑本质上是通过消费行为触发系统算法的奖励机制。核心在于把握消费频次与金额的黄金比例,当单笔交易突破平台设定的阈值时,系统会自动激活更高层级的返利系数。例如在美妆品类中,单笔订单金...