微信分付提现到零钱可行吗
微信分付作为微信生态中的信用支付工具,其功能设计始终围绕消费场景展开。从技术架构层面分析,该产品本质上是基于用户信用额度的预支消费功能,而非传统意义上的资金池工具。提现到零钱的需求本质上属于资金转移行为,这与分付的核心定位存在本质冲突。平台通过限制提现功能,既规避了资金挪用风险,也确保了信用评估体系的完整性,这种设计逻辑在互联网金融领域具有普遍性。
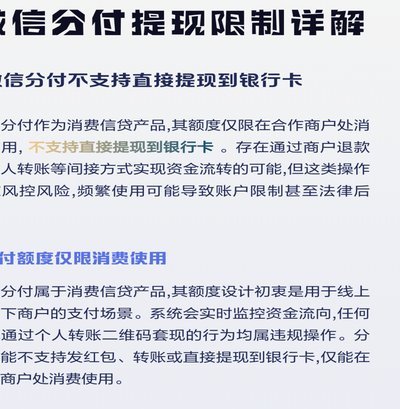
从风控角度观察,允许提现到零钱可能引发多重风险。用户可能通过分付提现后进行大额转账,导致资金流向难以追踪;同时,提现行为可能被恶意利用进行套现操作,这会严重破坏信用评估模型的准确性。微信支付团队在产品设计时,必然经过了对资金安全、信用体系和用户行为的多维度测算,最终选择将分付资金锁定在消费闭环内。
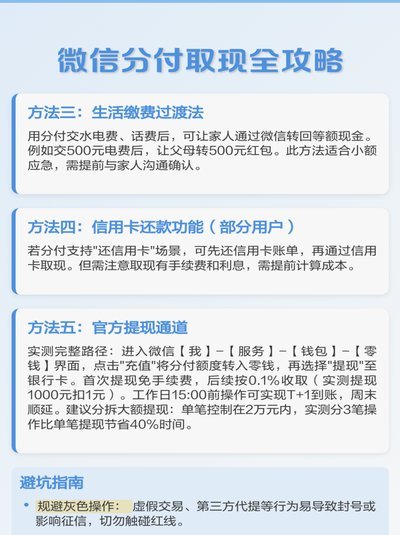
实际使用场景中,用户若需将分付额度转换为可支配资金,需通过其他路径实现。例如可先使用分付进行商品购买,再通过退货或退款流程将资金回流至零钱。这种迂回操作虽能达成目的,但会增加用户的时间成本和操作复杂度。值得注意的是,此类操作可能触发平台风控机制,导致账户出现异常提示。
对比同类产品可见,微信分付的提现限制并非孤例。支付宝的花呗、京东的白条等工具均存在类似设计,这反映了互联网金融行业对信用支付工具的共性认知。这些产品通过限制资金提现,既保障了平台资金安全,也维护了信用评估体系的稳定性。用户若存在资金流动性需求,更合理的方案是通过银行贷款或正规金融机构的信贷产品来满足。
从用户行为经济学视角分析,提现限制实质上是平台对用户消费习惯的引导。通过将分付资金绑定在消费场景内,平台能够更精准地收集用户行为数据,从而优化信用评估模型。这种设计虽然限制了部分用户的需求,但长远来看有助于构建更健康的信用生态。用户若
相关文章
美团月付资金无法提现?深度解析背后的财务逻辑
美团月付的资金结构本质上是一种分期履约模型,而非传统意义上的用户存款或余额。许多用户对“如何将钱提取出来”产生疑问,根源在于混淆了“待还款额”与“可自由支配的资产”。从财务逻辑和支付链的角度审视,月付...
白条逾期协商技巧,轻松应对
在现代社会中,信用消费已经成为一种普遍现象,而以“白条”为代表的赊账服务更是深受年轻人青睐。然而,在享受这种便利的同时,也面临着逾期还款的风险。当无法按时偿还白条时,许多人会选择与平台协商延期或分期还...
如何将花呗资金转为支付宝现金
### 花呗套现到支付宝现金的常见手段与风险警示 利用花呗进行套现,即将原本用于消费的资金以不当方式转化为现金提取,已经成为部分用户规避监管、获取即时资金的一种途径。然而,在探讨具体方法之前,必须明...
分期乐额度突然用不掉?这几个原因要留意
分期乐额度显示可用却无法提现,往往源于信用评估机制的动态调整。平台会基于用户近期行为数据重构风险模型,如近30天内存在多笔小额逾期记录,或征信报告中出现新贷记查询,均可能触发额度临时冻结。建议用户优先...
携程拿去花提现方法详解
携程拿去花是一款专为旅行爱好者设计的金融产品,它集成了消费信贷与灵活支付功能于一体。用户可以通过提前预支未来一段时间内的信用额度,在享受旅游带来的乐趣时减少经济压力。然而,许多新用户在初次使用后往往会...
分期乐注销:安全与保障
分期乐注销流程的核心逻辑在于用户身份验证与数据安全的双重保障。平台通过多层验证机制确保操作主体的真实性,例如要求输入注册手机号、绑定银行卡信息或人脸识别核验。这种设计既防止了账号被恶意注销导致的资产损...