分期提现和手续费到底有没有关系?深度解析隐藏风险和套路
“分付提现有手续费吗”这个问题,并非简单的“是或否”答案,而是金融领域一个复杂且微妙的交互。从消费者角度看,分付似乎提供了一种缓解资金压力、降低短期成本的选择。尤其对于涉及较大金额的交易,例如房产贷款、汽车购买等,将总额拆分为若干期支付,能显著减轻一次性付款带来的财务负担。这种行为实质上是对利息成本的一种规避——如果直接使用信用卡或贷款高利率进行一次性支付,将会产生额外的支出。更重要的是,分付提现本身会创造一种心理上的紧迫感,促使消费者更加理性地评估自身还款能力,避免过度负债。然而,这种便捷的模式背后也潜藏着更深层次的风险,需要仔细衡量。
从金融机构的角度出发,“分付提现有手续费”实际上是一种巧妙的市场营销策略和盈利模式的体现。银行、券商等金融机构在提供贷款或投资产品时,并非单纯地为客户提供资金支持,而是要收取利息、服务费等收入。而“分付”方案的核心价值在于,它将原本可能被客户拒绝的高利率或高额手续费,巧妙地分散到每一期还款中,降低了客户的初始抵触感。这种策略一方面吸引了更多潜在客户参与,另一方面也有效提升了金融产品的销售量。更值得注意的是,在分付提现过程中,各方实际上都在进行“时间价值”的转换——银行将未来的现金流转化为当前的交易需求,而客户则享受了更为灵活的支付方式。
然而,仔细审视这一行为,其潜在风险不容忽视。分付提现并非真正的解决问题,而是将问题推迟到未来。通过分期支付,实际上是在延长还款期限,导致总利息支出增加。尽管每一期还款压力较小,但长期来看,产生的利息累积效应可能远超原始手续费的数倍。尤其在一些高风险投资产品中,如果投资者未能及时止损,分付方案反而会加剧损失,因为持续的分期还款意味着继续承担未知的风险。因此,“分付”并非无风险的选择,而是需要基于严谨的财务规划和风险评估来进行决策。
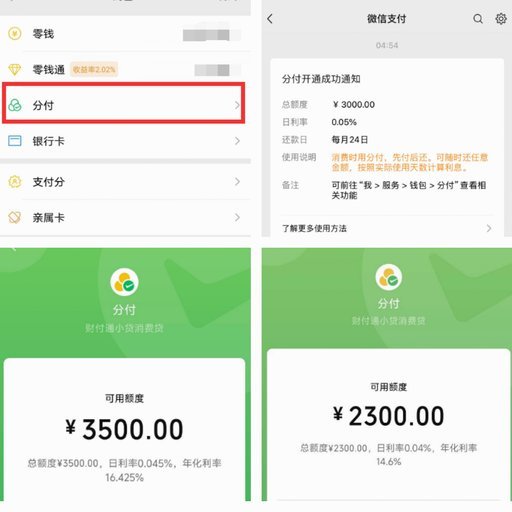
此外,银行或金融机构在提供“分付提现”服务时,也存在潜在的利益冲突。为了追求更高的交易量,他们可能会倾向于将贷款利率降低甚至免除部分手续费,从而吸引更多客户。但这种做法往往会导致贷款产品的风险控制不力,增加不良贷款率上升的可能性。更重要的是,分付方案本身模糊了交易双方的责任边界——如果出现还款逾期或违约情况,各方都需要承担相应的法律和经济后果。因此,消费者在选择“分付提现”服务时,务必仔细阅读相关条款,充分了解自身的还款风险,并确保自身具备稳定的收入来源和良好的信用记录。
最后,监管层面也在积极探索对“分付提现”行为的规范与管理。目前,许多国家或地区已经出台了相关的法律法规,明确规定了金融机构在提供分期付款服务时应承担的义务,以及消费者享有的权益保障。例如,要求金融机构向客户充分披露贷款利率、手续费等重要信息,并加强对高风险产品的监管力度。未来,随着金融科技的发展和监管政策的完善,我们或许会看到更智能、更透明的分期支付模式出现,但其核心价值——平衡利息成本与灵活支付的需求——依然不应该被改变。
相关文章
信息筛选,价值“拿去花”
“拿去花哪里可以套”这个词汇,在市场营销和商业谈判中,常常被解读为一种直接、甚至带有攻击性的策略。然而,更深层次的理解,它实际上是关于信息优势、渠道选择以及对目标受众的精准洞察。要“拿去花”,并非仅仅...
黄金历史走势与投资策略分析
现货黄金市场作为全球金融市场的重要组成部分,其历史数据蕴含着丰富的信息与规律。通过对这些数据的深入分析,投资者可以更好地理解市场动态,把握投资机会。本文将从历史视角出发,探讨现货黄金市场的演变、影响价...
微信分付套现风险大吗?
微信分付是一种由腾讯推出的信用支付产品,它为用户提供了一种便捷的分期付款方式。然而,在日常使用中,一些用户可能会产生疑问:如果将通过其他渠道套取出来的微信分付现金用于消费或提现是否可行?实际上,这个问...
套花呗背后的金融风险
花呗作为支付宝生态中的信用支付工具,其资金流动机制往往被部分用户视为可操作的金融杠杆。通过拆东墙补西墙的方式,部分群体利用花呗额度进行资金周转,本质是将信用额度转化为现实现金流。这种操作通常涉及多账户...
花呗提前还款怎么操作?
提前还款是指在借款期限未满之前,用户主动选择清偿剩余未偿还的借款本息。以花呗平台为例,了解如何提前还款对于很多用户来说是一项重要的财务决策。首先,提前还款的方式多样,主要包括通过支付宝平台的转账功能、...
揭秘花呗套现背后的金融博弈心理学
消费信贷工具的误用本质上揭示了现代金融体系中存在的流动性需求与监管约束之间的结构性张力。用户往往将这类预支额度的消费行为,错误地等同于一种广义上的活期周转资金。这种理解偏差的核心症结在于:虚拟支付凭证...