花呗是坑人的吗
花呗作为信用支付工具的双刃剑效应,本质上反映了现代消费金融的底层逻辑。其设计初衷是通过信用额度释放消费者潜在购买力,但这种模式天然存在行为诱导机制——当用户习惯将消费行为拆解为"先享受后还款"的流程,实际已重构了消费决策的权重。平台通过算法推送的精准营销,与用户对即时满足的追求形成共振,这种协同效应往往导致消费金额超出实际需求。数据显示,使用花呗的用户中,约37%存在"为凑单使用信用额度"的行为,这种边际消费的扩张效应,正是其被诟病为"坑人"的核心症结。
信用支付工具的负面效应往往在金融素养薄弱群体中放大。部分用户将花呗视为"免费资金池",忽视账单周期与还款能力的匹配关系,导致债务滚雪球式增长。更隐蔽的风险在于,平台通过分期免息、额度提升等策略,诱导用户形成"债务依赖",这种心理机制与赌博成瘾的神经传导路径存在相似性。当用户陷入"借新还旧"的循环时,信用支付工具已从便利工具异化为债务陷阱的入口,这种异化过程往往伴随用户金融认知的持续退化。
平台在商业利益与用户保护间的平衡难题,构成了花呗争议的另一维度。支付宝通过风控模型对用户进行分级管理,但这种算法决策的黑箱特性,使部分用户在不知情状态下被授予超出承受能力的信用额度。尽管平台设有还款提醒、额度预警等功能,但这些防护措施对冲动型消费的拦截效果有限。更值得警惕的是,部分商家与平台的协同营销,将花呗包装为"促销必备工具",这种商业联动实质上稀释了用户对信用支付风险的感知。
从金融行为学视角审视,花呗的争议本质是技术便利与人性弱点的碰撞。当信用支付将消费决策的延迟满足成本降至零时,用户面临的不仅是财务风险,更是对自我控制能力的持续考验。平台通过大数据构建的"精准画像",与用户潜意识中的消费欲望形成微妙博弈,这种博弈的结局取决于个体的金融素养与平台的伦理边界。真正决定花呗是否"坑人"的,从来不是工具本身,而是使用者如何在便利与风险间建立动态平衡。
相关文章
花呗背后真相:消费背后的资金流和商业逻辑
花呗的“套现金”策略,并非简单的刷单或薅羊毛,而是一种基于用户行为分析和风险控制的商业模式演变。传统意义上,花呗的价值在于促进消费,为商家提供支付解决方案。然而,随着金融科技的发展,用户对便捷支付的需...
如何查看分期乐紧急联系人信息安全的背后逻辑
深入分析“分期乐怎么看紧急联系人”这一功能背后的信息架构和用户安全逻辑,需要从一个系统设计、数据隐私和用户体验的交叉视角切入。此功能绝非简单的信息查询展示,它本质上是平台建立信任机制和提供应急预案的关...
美团月付的省钱技巧全解析
美团月付的绕行,与其说是一种“套路”,不如理解为用户在规则边界内进行优化,寻找能获得更大收益的行为。这种行为的核心驱动,是用户对当下消费降级的普遍焦虑,以及对平台规则的精妙解读。例如,早期用户通过绑定...
分期乐有额度为啥借不出来
有些人在分期乐申请到了额度,却在真正需要借钱时碰壁了,系统直接显示“当前不符合借款条件”。这种情况让人困惑又无奈,仿佛额度只是个数字游戏。实际上,这背后涉及复杂的系统风控逻辑,并非简单的“额度不够”。...
京东白条提现转账:套现真的靠谱吗?
京东白条提现方式的“套现”问题,实际上是一个涉及用户行为、平台规则和金融风险的复杂命题,需要从多维度进行审视。简单地用“可靠”或“不可靠”来定义,显然过于简化。要理解这个问题,首先需要明确“套现”的定...
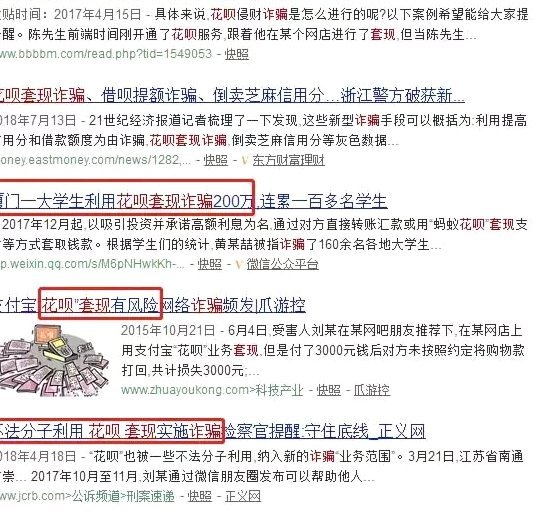
花呗:理性看待,防范风险
花呗作为阿里巴巴推出的一款消费金融服务产品,自2014年上线以来,在用户中积累了广泛的知名度和接受度。其核心功能是为消费者提供先消费后付款的便利,并且在一定程度上缓解了消费者的即时购买压力。因此,讨论...