“找人套花呗”揭秘:它到底是什么骗局?
这涉及的并非简单的消费行为解读,而是深入到信贷生态系统漏洞利用的灰色地带。从本质上讲,“找人套花呗”指的是通过组织协调,以变相的方式让信用额度持有者(即“人”)将本应用于个人正常消费和生活周转的消费信贷资源,转移给实际需要资金周转的第三方。这套流程的核心是利用了平台对用户信贷额度分配的物理边界,而非用户自身的支付能力。发起此类行为的一方,其目的是以低成本获取大量的、有信用背书的资金流水,其操作逻辑往往绕过了传统的资金借贷合同流程,直接在信贷平台内部构建一个变相的、基于信用点的资金池,这使得整个行为在法律和平台的风控模型上都处于极高的风险区域。
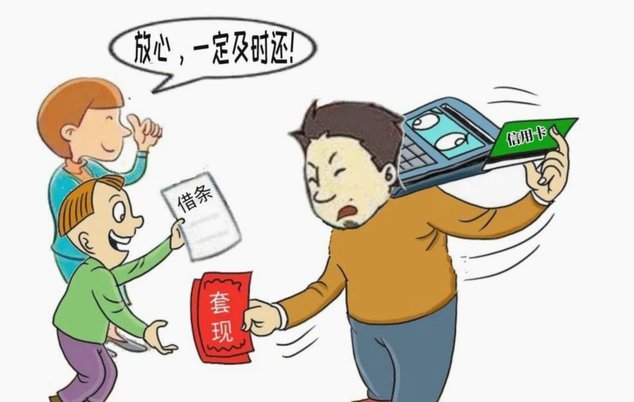
这种行为模式的出现,暴露了当前互联网金融体系在用户信用评估模型上的几个系统性漏洞。当个体仅仅将“花呗额度”视为一种消费能力,而非背后复杂的、经过算法校验的个人信用背书时,套贷的行为便如同利用了一个巨大的技术性盲区。参与方往往被包装成“代购”、“测评”或“特殊需求周转”,用这些看似正当的理由,来合理化对信贷额度的超额使用。这些操作链条非常精巧,涉及的不仅是资金的流转,更包括了信用记录的虚假构建和快速透支,使得正常的信用健康度被持续性地、非自愿地稀释,形成了无法自拔的信用债务陷阱。
更深层次来看,其本质是一个基于“信贷可迁移性”的金融犯罪链条。一旦该行为被恶意化,它就构成了利用他人信用资源进行非法周转,其带来的后果远远超出了普通的借贷违约。对于参与提供信用资源的人,虽然初期可能被误导,但一旦牵扯其中,其个人信用记录将遭受无法弥补的重创,影响后续所有正规的金融活动。而对组织和操控资金周转的一方,则属于典型的金融诈骗和信用违约行为,一旦平台风控或法律介入,其责任层级和刑事风险是非常巨大的。因此,从风险管理角度看,这已经是一个系统性的信用风险黑洞。
解决这一问题,绝不能仅停留在口头警告用户“不要上当”,而必须从提升行业底层风控的穿透性入手。信贷平台需要构建更复杂的行为模式监测模型,能够识别出“超常的、批量化”的资金透支 패턴(pattern),而不仅仅是监测单笔交易的异常。同时,监管层面必须建立起更具威慑力的跨平台、跨机构的信用资源使用溯源机制。只有当信贷额度的使用权与实际的、可验证的消费需求严格挂钩,当系统能实时识别出资金流向是否符合正常的消费逻辑,才能从机制层面彻底封死这种利用信用漏洞进行套取资源的灰色操作路径。
相关文章
如何轻松解绑携程支付的银行卡?
如果你正尝试取消已绑定的银行卡以进行携程支付操作,你可能会对过程感到迷茫。实际上,这个过程并不复杂,只需遵循几步简单的步骤即可完成。首先,请确保你的手机或电脑已经登录了携程账户,并且处于安全网络环境下...
巧妙解锁分期账单的余款
分期乐,作为一种便捷的消费金融产品,其核心价值在于将大额支出分割成小笔的月供,降低了用户的资金压力。然而,对于许多用户而言,在享受分期乐带来的便利的同时,也面临着一个潜在的问题:如何有效“套出”已经支...
得物现金提现全攻略
得物现金账户的提现,对于活跃在平台上的卖家来说,是实现资金回笼的关键环节。理解其流程并非简单的“提取”,而是需要对得物生态下的资金结算机制有深入的认识。得物现金账户并非传统意义上的银行账户,它代表着平...
如何将花呗资金转为支付宝现金
### 花呗套现到支付宝现金的常见手段与风险警示 利用花呗进行套现,即将原本用于消费的资金以不当方式转化为现金提取,已经成为部分用户规避监管、获取即时资金的一种途径。然而,在探讨具体方法之前,必须明...
羊小咩分期协商:如何成功还款?
### 羊小咩怎么协商分24期 你已经在使用羊小咩的产品了,现在想协商分24期还款,这其实是一个非常常见的需求。但很多人在操作过程中容易陷入误区,导致协商失败。首先,你需要明确自己的还款压力有多大。...
揭秘花呗分期套现为何受阻
花呗分期作为一种消费金融产品,其初衷是为了帮助用户实现更灵活的购物体验。然而,有人试图通过所谓的“套现”方式来利用这一工具获取不当利益。那么,为什么这种行为无法成功呢? 首先,从法律层面来看,非法套...