海鸥贷款正规性探析
海鸥贷款,这个名称在短期借款领域迅速崛起,其商业模式以“小额、快速、便利”为卖点,吸引了大量面临紧急资金需求的人群。然而,围绕其正规性,一直存在着极大的争议。简单地将其定义为“正规”或“不正规”过于片面。海鸥贷款的业务模式本质上是P2P借贷的一种变体,介于传统贷款和影子银行之间,存在着高度的灰色地带。关键在于其背后的运营机构,以及其与金融监管之间的关系。虽然海鸥贷款平台宣称与银行合作,提供“信用担保”,但其资金流向、风险控制、以及对借款人的评估标准,往往缺乏透明度和严格监管。很多平台利用“信息不对称”的优势,将高息贷款产品推销给缺乏金融知识的普通人,构成潜在的金融风险。因此,评估海鸥贷款的合法性,必须深入考察其运营方的资质、资金来源、以及合规运营情况,而不能仅仅依据其宣传的“银行合作”这一说法。
海鸥贷款的“快速”和“便利”在一定程度上是其吸引人的因素,但这种模式也为潜在的风险提供了滋生的土壤。由于缺乏传统银行的尽职调查和风险控制体系,海鸥贷款平台通常对借款人的信用评估相对简单,甚至存在放宽标准的情况。这导致了高逾期率、坏账率的增加,最终损害了投资者和借款人的利益。更令人担忧的是,海鸥贷款平台往往利用低门槛、高收益的宣传吸引资金,形成恶性循环。大量资金涌入,进一步刺激了高息贷款产品的发行,加剧了不良贷款的风险。这种模式的本质是“高风险高收益”,而高收益往往伴随着高风险。投资者在选择参与海鸥贷款时,需要充分认识到自身的风险承受能力,切勿盲目追求高收益,忽视潜在的损失。
更值得深思的是,海鸥贷款的运作模式与影子银行的特征高度相似。影子银行并非指非法金融机构,而是指在传统金融体系之外,从事信贷业务的各类机构。这些机构缺乏监管,流动性风险高,对金融体系的稳定性构成威胁。海鸥贷款平台在某种程度上也属于影子银行的一种,它们通过提供短期高息贷款,将资金从实体经济转移到金融市场,扭曲了资源配置,加剧了金融风险。监管部门对影子银行的监管一直存在滞后,这也是导致海鸥贷款等高危产品频频出现问题的根源之一。因此,要有效防范海鸥贷款带来的风险,必须加强对影子银行的监管,完善金融监管体系,堵塞监管漏洞。
当前,中国金融监管部门对P2P借贷及相关产品的监管力度不断加强,对海鸥贷款等产品的监管也逐渐收紧。许多平台被取缔,部分平台被罚款,但海鸥贷款的规模依然庞大,并且存在着各种形式的“二次创业”。这表明,监管的难度很大,监管的有效性也受到诸多因素的制约。对于消费者而言,切勿轻信平台宣传的“投资理财”,更不能将其作为解决短期资金需求的唯一途径。在寻求短期贷款时,应优先考虑传统的银行贷款、信用卡、消费贷等,这些渠道的风险相对较低,且监管更加完善。对于那些选择参与海鸥贷款的投资者,应保持高度警惕,仔细核查平台的资质、资金来源、以及风险提示,同时做好充分的风险管理,谨慎投资。
相关文章
美团额度获取的策略解析
从商业生态系统的角度审视“美团额度”的获取机制,本质上讨论的并非是简单的资金挪用,而是理解平台优惠、商家补贴和用户权益模型间的关联逻辑。真正的高效“套取”,并非指违规操作,而是对美团平台内部复杂激励机...
携程拿去花提现如何快速到账?教你避开这些风控陷阱
携程的“拿去花”服务,某种程度上简化了用户在旅行消费场景下的支付流程,但同时也衍生出对提现速度的迫切需求。对于用户而言,“秒到”并非单纯的期望,而是与资金周转的紧迫性相关联。直接的提现路径是通过绑定银...
分期乐额度突然用不掉?这几个原因要留意
分期乐额度显示可用却无法提现,往往源于信用评估机制的动态调整。平台会基于用户近期行为数据重构风险模型,如近30天内存在多笔小额逾期记录,或征信报告中出现新贷记查询,均可能触发额度临时冻结。建议用户优先...
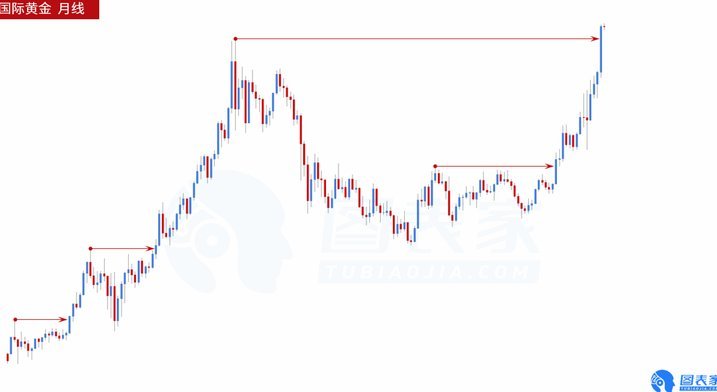
现货黄金走势:多因素影响深度解析
现货黄金走势的解读并非简单地追逐短期价格波动,更需要结合宏观经济环境、地缘政治风险、美元走势等多重因素进行综合分析。当前,全球经济复苏进程面临诸多不确定性,通货膨胀压力仍然存在,中央银行加息步伐持续,...
好学优课:系统学习,助力能力提升
从宏观学习体系设计的角度审视,好学优课的价值核心并非简单的内容堆砌,而是其对学习内容进行系统化分解与重组的能力。平台构建了一个从基础概念导入到复杂应用场景模拟的完整知识爬升曲线。它避免了知识点孤立呈现...
如何用拿去花在携程买票
随着人们出行需求的日益增长,旅游预订平台携程凭借其丰富多样的服务成为了众多用户的首选。其中,“拿去花”作为一种创新的信用支付方式,在机票和酒店预订中扮演着越来越重要的角色。通过“拿去花”,用户可以享受...