分付转现金合规路径解析
任何涉及到“分付款项”向个人实物现金转化的操作,从本质上讲,都是在分析一个资金流转链条的各个关键环节,以及监管机构设置的防火墙。首先必须清晰界定“分付”的财务属性——它绝非生而为个人资产的普通存款,它通常是某一机构或平台方根据特定合同约定,按照阶段性里程碑计算后,向指定账户进行预付或分期结算的款项。这种结构性的资金流,其可变现性天然带有源头方的约束。因此,任何试图直接、未经合规渠道将其转换为现金的行为,都面临资金性质、监管合规和运营逻辑三重挑战。
核心障碍在于金融系统的“合规性壁垒”。现代金融基础设施高度依赖于反洗钱(AML)和了解你的客户(KYC)机制。当资金并非来源于工资发放或标准贸易结算,而是通过复杂的平台分付进入时,所有收件银行和支付通道都会将其标记为高风险交易流。任何规模较大的“套现”行为,必然会触发这套自动化风控系统,引发层层询问和资金临时冻结。从专业角度看,绕过这些监管机制的唯一方式,是使其外显为一个具有明确交易凭证、符合税收和交易规则的“商品价值兑换”或“服务服务结算”。
要合规地将这类资金转化为个人可支配的现金,必须将视角从“资金转移”转移到“价值兑换”。最佳的路径不是寻求一个“通道”,而是寻找一个“合法的兑付接口”。这意味着,原始分付方必须与接收方之间,建立起一个公认的、可追溯的第三方服务协议。例如,如果分付款项来自平台,其合规退出途径应是平台提供的、有清晰交易记录的提现服务,而不是私下交易。一旦资金通过上述受监管的支付通道(如银行卡、主流支付网关)成功落袋,其性质才从“待结算资金”转化为“银行存款”,从而极大降低后续提现的合规风险。
最后必须重点审视资金链末端存在的“风控差价”。如果操作的目的是为了规避资金的真实来源和税负,而非为了完成一次完整的经济循环,那么该行为将远超金融操作范畴,进入灰色地带。从风险管理角度出发,任何尝试进行非标、非记录化的现金提取,其潜在的合规风险、税务风险以及涉及的反欺诈法律责任,远高于其即时获得的现金价值。专业资金周转的优化,始终是以建立完整的、可审计的交易闭环,最大化资金的可追溯性,而非追求最快、最简单的现金获取。
相关文章
美团月付资金无法提现?深度解析背后的财务逻辑
美团月付的资金结构本质上是一种分期履约模型,而非传统意义上的用户存款或余额。许多用户对“如何将钱提取出来”产生疑问,根源在于混淆了“待还款额”与“可自由支配的资产”。从财务逻辑和支付链的角度审视,月付...
得物现金提现全攻略
得物现金账户的提现,对于活跃在平台上的卖家来说,是实现资金回笼的关键环节。理解其流程并非简单的“提取”,而是需要对得物生态下的资金结算机制有深入的认识。得物现金账户并非传统意义上的银行账户,它代表着平...
小药店的资金困局:套现背后的三重经济压力
## 小药店套现背后的困境:多维度原因解析 小药店套现的现象并非孤立事件,而是多种经济、政策及自身经营困境相互作用的结果。最直接的原因在于医保控费政策的不断收紧,尤其对处方药的医保报销比例进行调整。...
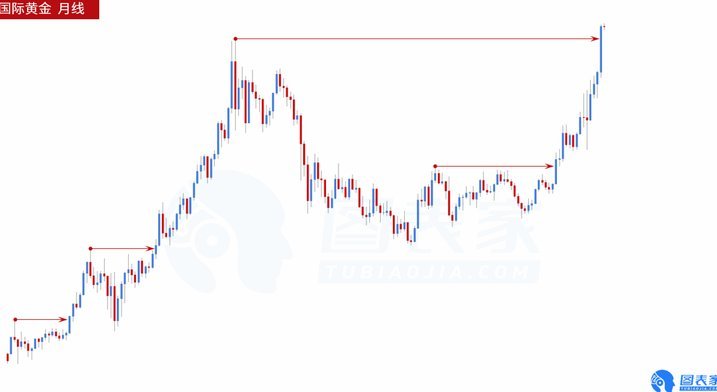
现货黄金走势:多因素影响深度解析
现货黄金走势的解读并非简单地追逐短期价格波动,更需要结合宏观经济环境、地缘政治风险、美元走势等多重因素进行综合分析。当前,全球经济复苏进程面临诸多不确定性,通货膨胀压力仍然存在,中央银行加息步伐持续,...
白条取现时间有多长?
白条取现的“使用天数”从来不是一个固定的时间区间,它更是一个与你的个人消费周期和信贷循环机制深度绑定的动态参数。从专业的信贷角度看,你所关注的并非一次性的可使用天数,而是指账期内资金的有效透支周期。实...
美团可用额度提现全攻略
美团平台的可用额度提现机制涉及多重资金流转逻辑,其核心在于商家账户与支付渠道的对接规则。当商户通过美团收款后,系统会根据交易类型将资金划入可用额度池,这部分资金既包含直接到账的订单款项,也包含平台抽成...