消费信贷的“秒速额度”背后:我们为什么会上瘾?
在消费金融场景中,分期乐“秒出额度”现象已从技术演示演变为用户日常行为的常态。用户往往在完成手机端身份验证后,几秒内即获显示可支配信用额度,这种近乎即时的响应机制,本质上是平台对用户即时需求的精准捕捉。其背后并非简单的技术快车道,而是用户对信用获取效率的深层焦虑与平台敏捷响应的双向契合。当传统信贷流程需数日审核时,这种“秒级”释放既满足了现代人即时消费的冲动,也暴露了用户对信用额度认知的模糊性——许多人误以为额度固定不变,实则其动态性远超想象,成为消费行为的隐形杠杆。
该机制的核心在于毫秒级风控引擎的深度耦合。分期乐通过实时整合用户行为数据(如APP使用频率、历史交易轨迹、社交图谱)、第三方信用报告及实时财务指标,构建了轻量化AI模型。该模型在用户提交申请的瞬间完成信用评分,将传统信贷评估的数小时压缩至毫秒级响应。这种高效率并非偶然,而是平台通过持续优化数据链路与算法阈值,实现风险与速度的动态平衡。例如,当用户频繁小额还款时,系统会自动提升额度上限;反之,异常行为则触发即时额度冻结。这种机制虽高效,却隐含数据敏感性风险,需严格规避信息泄露与模型偏差。
用户对“秒出额度”的追逐,实则是消费心理与信用认知错位的产物。现代人普遍将“即时额度”等同于“无门槛信用”,忽视了额度的流动性本质——它随消费行为实时调整,而非静态分配。当用户为短期支付需求快速刷额后,系统常因还款滞后而自动下调可用额度,形成“额度-消费-回撤”的恶性循环。这种心理偏差源于消费习惯的即时性与信用体系的滞后性:用户渴望快速满足需求,却低估了额度动态调节对长期财务健康的影响,导致部分群体陷入短期借贷陷阱。
市场对“秒出额度”的过度追捧,正加剧信用生态的结构性风险。分期乐的快速放贷策略虽提升用户黏性,却因数据依赖过重而面临模型失效威胁。近期案例显示,当用户群体出现突发性消费激增(如节日促销),平台风控系统可能因实时数据波动而误判风险,引发短期坏账率上升。监管机构已多次警示此类机制需引入“额度弹性阈值”,避免为追求速度牺牲长期稳定性。平台若继续依赖单一数据流,恐将陷入效率与风险的两难困境。
未来,分期乐的可持续发展需在技术效率与用户教育间寻求新平衡。平台应通过透明化额度调整逻辑(如实时展示影响因子),帮助用户理解“秒出”并非无限承诺,而是动态契约。同时,用户需主动监控消费行为,避免因短期便利陷入债务循环。唯有将“秒出”转化为理性消费的起点,而非信用失控的导火索,才能真正实现分期乐从工具到生态的跃升。
相关文章
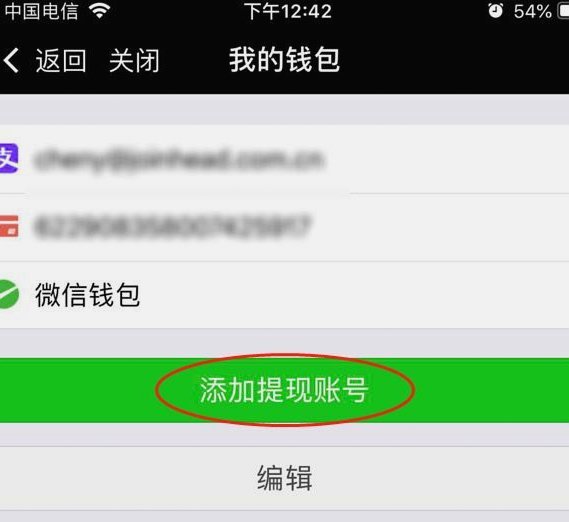
花呗余额微信钱包转出也能实现?
近年来,移动支付已经成为人们生活中不可或缺的一部分,各大平台为了争夺用户资源,不断推出各种优惠政策和服务。其中,支付宝旗下的花呗和微信钱包因其便捷性和广泛的应用场景而备受青睐。然而,在实际使用过程中,...
资本套取:金融市场不可忽视的暗流
在资本流动的暗河中,"套取"行为如同潜伏的暗流,其存在早已超越了简单的道德评判。金融市场的灰色地带里,套利者通过信息差、制度漏洞或技术手段,将资金转化为可支配的流动性资产。这种行为在私募基金、跨境资本...
避孕套使用全攻略:类型、技巧与健康防护
避孕套作为一种常见的避孕工具,其功能与应用广为人知。然而,它的种类多样,使用技巧以及对健康的影响则是许多人在了解时可能忽略的部分。 首先,避孕套的类型繁多,根据材质可以分为乳胶、聚氨酯和天然膜三种...
分期乐是正规借款平台吗?
近年来,随着消费金融行业的快速发展,越来越多的消费者通过分期付款的方式满足自己的消费需求。在这个背景下,不少平台如雨后春笋般涌现,其中“分期乐”作为一家专门提供分期购物服务的企业,在市场上占据了重要的...
美团月付的盈利之道
美团月付作为一款创新的消费金融服务产品,为美团平台上的消费者提供了灵活便捷的支付方式。该服务允许用户根据自身的消费习惯和财务状况选择适合自己的分期付款方案,从而在一定程度上提高了消费者的购物体验。从变...
便名卡遇到问题,该怎么办?
面对“便名卡怎么办”的问题,首先要明确“便名卡”具体指代的是哪一种卡片。通常,“便名卡”并非一个标准化的称谓,在不同的语境下可能指向不同类型的实体或概念。例如,在商业领域中,它可能指的是用于身份验证、...