花呗套现放贷利息能获法律支持吗?
在当代互联网金融生态中,套取花呗资金并转借他人以获取利息的模式,其合法性与司法支持度始终是争议焦点。此类操作往往通过技术漏洞或信用欺诈实现资金挪用,但其出借利息能否被法院有效支持,直接关系到参与者的权益保障。从实务角度出发,需明确套取行为的性质已超出普通借贷范畴,触及金融安全红线。司法实践表明,此类活动的利息请求常被驳回,核心在于其基础违法性导致法律保护机制无法覆盖,而非单纯利率高低问题。
套取花呗的核心违法性在于其本质构成非法集资活动。根据《非法集资司法解释》,通过虚假交易或系统绕过机制获取资金的行为,属于未经许可的金融活动。2022年最高人民法院指导案例指出,此类操作若涉及多人资金池,即被认定为非法吸收公众存款,利息收益将被全额剥夺司法支持。蚂蚁集团的风控系统已多次拦截类似行为,表明其违法性已获监管层高度关注。这种操作不仅违反《网络借贷信息中介机构业务活动管理暂行办法》,更可能触发刑法第174条的刑事责任,使出借行为本身失去法律正当性。
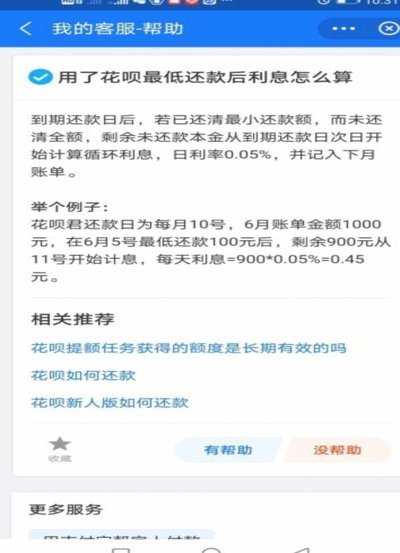
司法实践中,出借利息的合法性取决于两点:一是出借行为是否具备金融资质,二是利率是否符合法定上限。若套取资金出借的年化利率超过LPR四倍(当前约14.8%),法院将直接认定为高利贷。2023年杭州中院判决显示,某平台套取花呗资金出借,利率达28%,法院驳回全部利息请求,仅支持本金部分。这凸显了法律对金融活动的严格规制——非法套取行为的利息收益无司法保护基础,因其本质已破坏金融秩序。
风险层面,参与者不仅面临民事赔偿,更可能承担刑事责任。2024年初,上海某案例中,三名技术人员因套取花呗并出借,被以非法经营罪判处有期徒刑。其核心在于,套取行为本身已破坏金融秩序,利息收益成为犯罪链条的延伸,司法机关对此类“利息”几乎零支持。信用记录一旦受损,将终身影响个人征信,且蚂蚁集团会永久冻结账户,导致后续金融活动受限。此类操作的高风险性远超普通借贷纠纷,需高度警惕。
综上所述,套取花呗出借利息在现行法律框架下难以获得有效支持。合规的金融活动应通过正规渠道实现,避免任何形式的套取操作。建议个人及机构严格遵守《民法典》及金融监管规定,确保资金流动合法,以维护自身权益和金融生态稳定。
相关文章
正规平台资金的复利增值策略
财富的流向本身并非核心命题,其本质关乎资金获取背后的风险周期评估与消费心理锚定。当我们谈及从正规平台获取的资金,讨论的焦点必须从“这笔钱是否安全”跃升至“这笔钱能创造出何种结构性的价值”。任何资金无论...
白条怎么用新人必看
作为职场新人,拥有灵活的资金周转能力往往意味着更高的效率和更广阔的发展空间。“白条”,即企业提供的内部消费信用,是实现这一目标的重要工具。然而,许多新人对如何有效且安全地利用白条存在困惑。并非所有企业...
海鸥分期还款指南:轻松规划你的财务生活
## 解读海鸥分期:如何在消费与理财间找到平衡点 海鸥分期作为新兴的消费金融工具,在为消费者提供购物便利的同时,也带来了新的财务管理课题。本文将深入探讨海鸥分期的还款机制,并从专业角度分析其背后的...
分期乐额度突然用不掉?这几个原因要留意
分期乐额度显示可用却无法提现,往往源于信用评估机制的动态调整。平台会基于用户近期行为数据重构风险模型,如近30天内存在多笔小额逾期记录,或征信报告中出现新贷记查询,均可能触发额度临时冻结。建议用户优先...
个人套现行为会受到法律制裁吗?
个人套现行为是否构成刑事犯罪,需结合具体操作模式与法律界定进行判断。当套现行为涉及虚构交易、伪造票据或利用金融工具转移非法资金时,已突破民事纠纷范畴,可能触犯刑法第266条诈骗罪或第191条洗钱罪。警...
小药店的资金困局:套现背后的三重经济压力
## 小药店套现背后的困境:多维度原因解析 小药店套现的现象并非孤立事件,而是多种经济、政策及自身经营困境相互作用的结果。最直接的原因在于医保控费政策的不断收紧,尤其对处方药的医保报销比例进行调整。...