便荔卡包停催申请为何受阻?
近期关于便荔卡包停催申请的讨论频现,实质反映的是金融催收机制在特定场景下的动态调整。从行业观察来看,部分用户反馈的"停催不可申请"现象,可能源于金融机构对逾期账户的分级管理策略升级。当前金融监管对催收行为的合规性要求更严,部分机构为规避法律风险,将停催申请纳入更严格的审核流程,甚至暂停非必要申请通道。这种调整并非简单技术性变更,而是基于风险控制模型的优化,通过数据化手段识别高风险账户,从而调整催收策略。
在具体操作层面,便荔卡包的停催申请通道可能因系统升级或业务调整而暂时关闭。这种技术性停用往往伴随服务流程的重构,例如将停催申请整合进更复杂的还款协商流程中。值得注意的是,部分用户误将"停催"理解为完全停止催收,而实际上金融机构可能通过调整催收频率、方式或沟通渠道来实现合规性管理。这种策略性调整往往伴随更精细化的催收方案,而非简单关闭申请通道。
从用户行为视角分析,当前停催申请受阻可能与逾期账户的信用评级变化相关。金融机构通过大数据模型对用户还款能力进行动态评估,当系统判定用户存在较高违约风险时,可能自动触发更严格的催收机制。这种基于风险评估的策略调整,本质上是金融机构在合规框架内平衡风险控制与用户权益的体现。部分用户反馈的"无法申请停催",实则是系统根据信用评分自动匹配的催收方案升级。
针对此类情况,建议用户通过官方客服渠道获取最新政策解读,部分机构已将停催申请流程纳入更透明的协商机制中。同时,用户可主动提供还款能力证明材料,通过人工审核通道争取更灵活的解决方案。值得注意的是,当前金融监管对催收行为的规范力度持续加强,部分机构可能通过技术手段实现催收行为的合规化改造,而非简单关闭申请通道。这种调整往往伴随更精细化的催收策略,而非完全停止催收服务。
相关文章
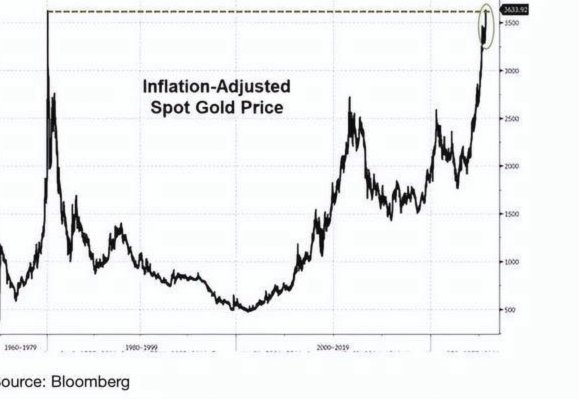
黄金历史走势与投资策略分析
现货黄金市场作为全球金融市场的重要组成部分,其历史数据蕴含着丰富的信息与规律。通过对这些数据的深入分析,投资者可以更好地理解市场动态,把握投资机会。本文将从历史视角出发,探讨现货黄金市场的演变、影响价...
套花呗背后的金融风险
花呗作为支付宝生态中的信用支付工具,其资金流动机制往往被部分用户视为可操作的金融杠杆。通过拆东墙补西墙的方式,部分群体利用花呗额度进行资金周转,本质是将信用额度转化为现实现金流。这种操作通常涉及多账户...
花呗协商失败怎么办?维权攻略
花呗95188的出现,无疑让无数用户在消费过程中措手不及。这个“95188”实际上是花呗与第三方支付平台之间的桥梁,负责处理各类争议交易。当用户与商家之间因交易存在分歧,比如商品质量问题、未收到货、虚...
如何查看分期乐紧急联系人信息安全的背后逻辑
深入分析“分期乐怎么看紧急联系人”这一功能背后的信息架构和用户安全逻辑,需要从一个系统设计、数据隐私和用户体验的交叉视角切入。此功能绝非简单的信息查询展示,它本质上是平台建立信任机制和提供应急预案的关...
花呗提前还款怎么操作?
提前还款是指在借款期限未满之前,用户主动选择清偿剩余未偿还的借款本息。以花呗平台为例,了解如何提前还款对于很多用户来说是一项重要的财务决策。首先,提前还款的方式多样,主要包括通过支付宝平台的转账功能、...
得物商家知道你用额度付了吗?
在得物平台上使用额度进行取现时,商家并不能直接看到用户的额度信息。这涉及到了平台的隐私政策和数据安全机制。 从技术层面来看,得物作为一个成熟的电商平台,采用的是严格的权限控制体系。商家端只能接收到...