得物提现到银行卡如何操作
得物平台的提现机制本质上是虚拟资产与现实货币的转换通道,其设计逻辑与传统电商平台存在本质差异。平台通过第三方支付渠道实现资金流转,用户需先将虚拟货币转化为平台币,再经由支付宝或微信等支付工具完成提现。这种间接性源于平台对资金流动的严格管控,既规避了直接银行账户对接可能引发的合规风险,也构建起多层风控屏障。值得注意的是,提现路径并非单一通道,不同币种对应的提现方式存在差异,部分特殊资产甚至需要通过特定协议完成结算。
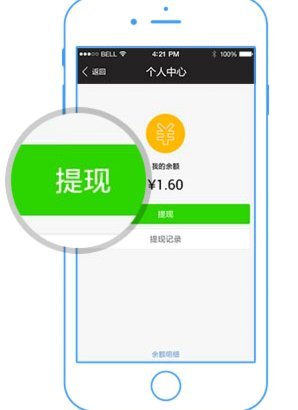
提现流程中的技术细节往往被用户忽视,但这些环节直接影响资金安全与效率。平台通常设置多级审核机制,包括身份验证、交易行为分析及资金流向监控,确保每笔提现符合反洗钱法规。当用户提交提现申请后,系统会实时校验账户状态、交易频率及金额阈值,异常行为可能触发人工复核。此外,提现额度与频率也受到动态调整,平台会根据用户历史行为建立风险评分模型,高风险账户可能被限制提现功能。
第三方支付渠道的接入为提现提供了技术支撑,但同时也引入了新的变量。支付宝与微信支付作为主要结算工具,其接口协议、手续费标准及资金清算周期均影响最终到账时间。例如,通过支付宝提现通常需等待1-3个工作日,而微信支付可能实现T+0即时到账,但需满足特定条件。值得注意的是,部分支付渠道对大额提现设有临时限额,用户需提前了解具体规则以避免操作受阻。
平台对提现行为的监控已扩展至行为分析层面,通过大数据技术构建用户画像,识别潜在风险。系统会追踪用户的提现频率、时间分布及关联交易,异常模式可能触发预警机制。例如,短时间内高频次提现可能被判定为可疑交易,进而影响账户正常使用。同时,平台还会结合外部数据源,如IP地址、设备指纹等,构建多维风控体系,确保资金流转符合监管要求。
随着数字资产监管框架的完善,得物的提现机制或将经历迭代升级。当前模式虽能平衡合规性与用户体验,但未来可能出现更精细化的分层管理,例如针对不同用户群体设置差异化的提现规则,或引入区块链技术提升透明度。对于用户而言,理解平台设计逻辑不仅有助于规避操作风险,更能把握数字资产变现的底层逻辑,从而在合规框架内实现资金的有效流转。
相关文章
如何将花呗资金转为支付宝现金
### 花呗套现到支付宝现金的常见手段与风险警示 利用花呗进行套现,即将原本用于消费的资金以不当方式转化为现金提取,已经成为部分用户规避监管、获取即时资金的一种途径。然而,在探讨具体方法之前,必须明...
得物提现:精算资金流转之道
理解得物平台资金的提现过程,必须超越单纯的“卖货收款”表象。其核心机理涉及复杂的资金托管(Escrow)与结算周期机制。从操作角度看,提现的触发点不是“点击提现”,而是商品款项经过平台确权、用户确认收...
分期乐注销:安全与保障
分期乐注销流程的核心逻辑在于用户身份验证与数据安全的双重保障。平台通过多层验证机制确保操作主体的真实性,例如要求输入注册手机号、绑定银行卡信息或人脸识别核验。这种设计既防止了账号被恶意注销导致的资产损...
现货黄金走势:多因素影响深度解析
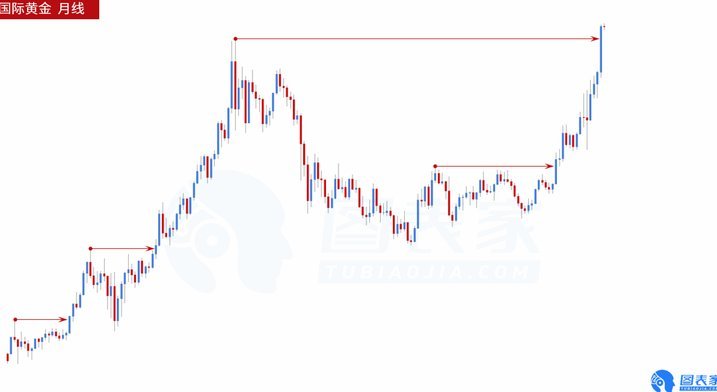
现货黄金走势的解读并非简单地追逐短期价格波动,更需要结合宏观经济环境、地缘政治风险、美元走势等多重因素进行综合分析。当前,全球经济复苏进程面临诸多不确定性,通货膨胀压力仍然存在,中央银行加息步伐持续,...
白条取现时间有多长?
白条取现的“使用天数”从来不是一个固定的时间区间,它更是一个与你的个人消费周期和信贷循环机制深度绑定的动态参数。从专业的信贷角度看,你所关注的并非一次性的可使用天数,而是指账期内资金的有效透支周期。实...
得物卖家提现背后的复杂真相
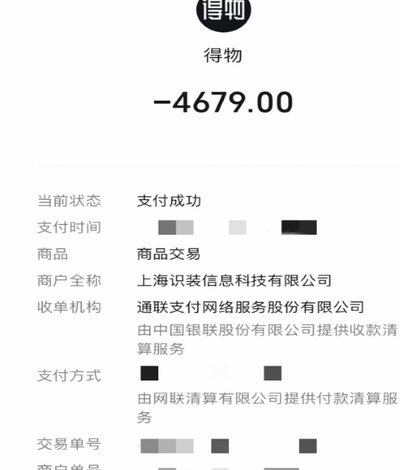
得物卖家提现问题,远比表面上的“资金周转”要复杂得多。它不仅仅是一个个体经营者面临的财务难题,更是平台自身模式、商家行为以及整个二手交易生态系统的一次深刻拷问。得物的核心价值在于其“预售”机制,这种机...