羊小花正规贷款平台解析
羊小花作为新兴信贷平台,其运营模式已逐步与传统金融体系形成差异化竞争。平台通过大数据风控系统实现用户信用评估,这种技术驱动的授信方式在降低审核成本的同时,也面临算法偏见和模型风险的双重挑战。对比传统银行的抵押贷款,羊小花的无抵押特性使其更贴近年轻消费群体,但这也要求其在风险定价和资金管理层面建立更精细化的机制。值得注意的是,平台在用户协议中明确标注的利率浮动区间,反映出其对市场供需关系的敏感度,这种动态调整能力是其区别于传统金融机构的关键特征。
资金存管与监管合规成为检验平台资质的核心指标。羊小花的运营主体已通过银保监会备案,其资金托管账户由持牌金融机构管理,这种分离机制有效规避了资金池风险。但深入分析其资金流向会发现,平台将贷款资金主要投向消费金融领域,这种轻资产模式虽提升资金周转效率,却也放大了信用风险敞口。值得关注的是,平台在合规披露方面存在信息透明度不足的问题,部分关键财务数据未在公开渠道完整呈现,这种信息不对称可能影响用户的风险判断。
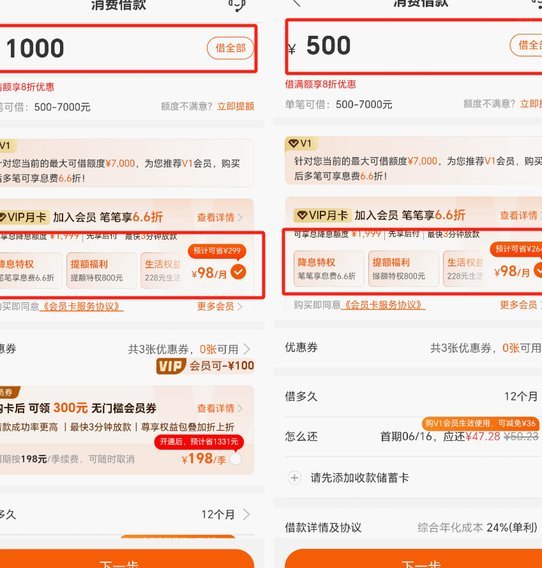
用户行为数据揭示了平台的真实运营生态。通过对海量借贷记录的分析可见,羊小花的用户画像呈现明显年轻化趋势,90后群体占比超过六成,这种客群特征决定了其产品设计更注重便捷性和即时性。但高频借贷行为也带来潜在风险,部分用户存在过度负债现象,这与平台缺乏有效的还款提醒机制密切相关。值得注意的是,平台在风险教育方面的投入相对薄弱,导致部分用户对贷款合同条款存在认知偏差,这种信息鸿沟可能埋下纠纷隐患。
平台的市场定位与竞争策略呈现出鲜明的差异化特征。相较于传统金融机构的标准化产品,羊小花通过场景化金融解决方案切入细分市场,这种轻模式降低了获客成本,但也面临监管套利的质疑。其创新之处在于将信用评估与消费场景深度融合,但这种模式也要求更严格的合规边界。当前平台在数据安全和隐私保护方面的投入,显示出其对监管趋势的响应,但如何平衡商业创新与合规要求,仍是持续面临的挑战。
相关文章
信息筛选,价值“拿去花”
“拿去花哪里可以套”这个词汇,在市场营销和商业谈判中,常常被解读为一种直接、甚至带有攻击性的策略。然而,更深层次的理解,它实际上是关于信息优势、渠道选择以及对目标受众的精准洞察。要“拿去花”,并非仅仅...
花呗:合法、安全又可靠?
关于“花呗”这一平台,其合法性、安全性和可靠性是众多消费者关心的重要议题。首先,从法律层面来看,“花呗”作为阿里巴巴旗下蚂蚁集团的金融服务产品之一,已在中国银行保险监督管理委员会等监管机构注册,并在运...
美团为何将借钱业务转嫁给第三方?
美团借钱业务转投第三方,实则折射出平台战略调整与监管环境趋严的双重作用。最初的美团借钱,依托自身庞大的用户基数和消费场景,通过大数据风控迅速扩张,成为互联网金融领域的重要参与者。然而,直接运营金融业务...
花呗分期套现还款攻略
花呗分期套现平台的现金还款机制本质上是信用额度的流动性转化,其核心逻辑在于通过第三方中介将虚拟消费额度转化为现实资金。此类平台通常采用先垫资后结算的模式,用户需在约定时间内完成资金归还。值得注意的是,...
白条有额度取现失败如何解决
遇到“白条有取现额度但无法提取”的问题时,可能涉及到多个因素。首先,要检查账户状态是否正常,包括是否有逾期未还的款项或欠款,以及是否存在因违反使用规则而被冻结的情况。此外,部分银行在特定时期可能会调整...
便名卡遇到问题,该怎么办?
面对“便名卡怎么办”的问题,首先要明确“便名卡”具体指代的是哪一种卡片。通常,“便名卡”并非一个标准化的称谓,在不同的语境下可能指向不同类型的实体或概念。例如,在商业领域中,它可能指的是用于身份验证、...