轻松提升分付3000额度
分付3000的额度释放需要精准把握平台算法逻辑。支付宝的信用评估体系以用户行为数据为核心,消费频次、还款稳定性、账户活跃度构成三维坐标。当系统判定用户具备持续还款能力时,会动态调整授信额度。值得注意的是,平台对"额度释放"的定义并非单纯数字变动,而是基于用户负债率与现金流匹配度的综合判断。例如连续三个月按时还款且消费金额稳定增长,系统可能触发额度扩容机制,但具体释放幅度受用户历史信用评分影响。
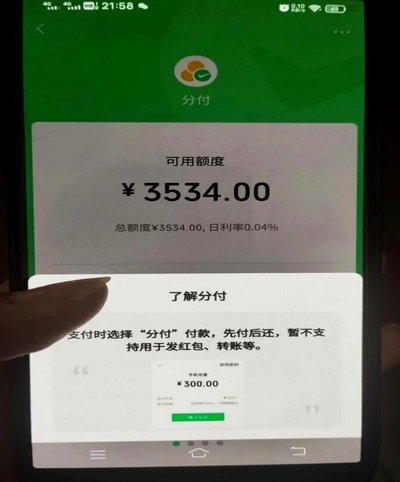
额度管理需遵循"先用后还"的底层逻辑。当用户实际使用额度时,系统会同步更新信用画像,形成正向激励循环。但需警惕"过度授信"陷阱,部分用户因盲目追求高额度导致负债率突破安全阈值,最终触发风控机制。建议采用"阶梯式使用"策略,首次提取时控制在总授信的30%-50%,待系统确认还款能力后再逐步提升使用比例。同时需注意,平台对单笔提现金额设有动态阈值,超过限额可能触发人工审核。
资金周转需建立科学的还款节奏。支付宝的还款周期设计符合消费心理学规律,通常建议在账单日后的15-20天完成还款,既避免逾期记录,又能维持良好信用表现。对于3000元额度,可采用"分段还款"策略,将大额资金拆分为多个小额还款节点,降低单次还款压力。但需注意,平台对还款行为的监控已从单纯金额转向行为轨迹分析,频繁拆分还款可能被判定为异常操作。
风险控制应贯穿整个使用流程。当用户发现额度异常波动时,需立即核查账户绑定的银行卡状态,确保资金划转通道畅通。同时关注平台推送的风控提示,如出现"额度冻结"或"还款能力不足"预警,应优先偿还高息债务以重建信用。值得注意的是,部分用户因过度依赖信用工具导致负债率超标,最终被系统强制降额,这种情况下需通过提升收入证明、优化资产结构等方式重建信用资质。
平台规则迭代对用户策略提出新要求。近年来支付宝逐步强化"信用+场景"的风控模型,将用户在电商平台、生活服务等场景的消费行为纳入评估体系。这意味着单纯依赖传统消费行为难以维持高额度,需通过多元化场景的活跃度提升综合评分。同时,平台对"额度释放"的判定已从静态评分转向动态行为分析,用户需建立持续的信用维护机制,而非一次性操作。
相关文章
花呗套现:风险与现金流
花呗分期套现平台与现金还款,是一个在金融科技领域既充满机遇又极具风险的现象。简单地将其视为“借钱来钱”的模式,无疑是肤浅的。事实上,这一模式的运作核心在于对现金流的短时循环,利用了消费者的支付习惯和金...
揭秘微信分付套现背后的惊人套路
微信分付套现平台的运作逻辑本质上是利用金融产品设计的模糊地带,通过制造“高额度、低门槛”的假象诱导用户参与。这类平台通常以“免手续费”“秒到账”为诱饵,实则通过多层嵌套的转账链条将资金截留,最终以“服...
花呗:合法、安全又可靠?
关于“花呗”这一平台,其合法性、安全性和可靠性是众多消费者关心的重要议题。首先,从法律层面来看,“花呗”作为阿里巴巴旗下蚂蚁集团的金融服务产品之一,已在中国银行保险监督管理委员会等监管机构注册,并在运...
京东白条提现优化攻略
市场上热议的京东白条最新提现技巧,实则是对资金流转路径的深度重构。将消费额度转化为实际可用现金流,核心在于掌握底层结算逻辑与商户收单规则。合规的资金腾挪从不依赖系统漏洞,而是通过真实交易场景完成信用变...
分付额度能套现吗?揭晓答案
近年来,互联网金融产品不断丰富,其中“分付”作为一种信用支付工具,正逐渐被用户接受和使用。然而,关于“分付额度可以套现吗”这一问题,答案并不一概而论,需要从多个角度进行考量。首先,从产品设计来看,“分...
美团月付的省钱技巧全解析
美团月付的绕行,与其说是一种“套路”,不如理解为用户在规则边界内进行优化,寻找能获得更大收益的行为。这种行为的核心驱动,是用户对当下消费降级的普遍焦虑,以及对平台规则的精妙解读。例如,早期用户通过绑定...