花呗提现到银行卡的正确操作指南
花呗提现到银行卡的核心逻辑在于支付宝账户的余额流转。用户需通过支付宝App进入"我的"页面,找到"余额宝"或"余额"入口,将花呗额度转化为可用资金。这一过程实质是将虚拟信用额度转化为可支配的银行账户资金,但需注意提现额度受支付宝账户等级、信用评分及历史使用情况的综合影响。部分用户可能误以为直接绑定银行卡即可提现,但实际操作中需通过"余额宝"或"备用金"等中间账户完成资金划转,这种设计既保障了资金安全,也限制了提现频率和金额。
提现流程中的手续费机制值得关注。支付宝对花呗提现通常收取0.05%-0.1%的费率,具体比例与用户账户等级挂钩。值得注意的是,部分银行合作渠道可能提供费率优惠,但需通过官方渠道确认。用户若频繁提现可能导致账户被限制,因此建议将提现行为与日常消费结合,避免集中操作。同时,提现时间点的选择也影响到账速度,工作日15:00前提交的提现申请通常在当日到账,而周末或节假日可能延迟至下一个工作日。
安全层面的考量涉及多重验证机制。系统会通过人脸识别、短信验证码、设备指纹等手段确认操作者身份,异常登录行为可能触发风控系统自动拦截。用户需警惕第三方平台的钓鱼链接,避免在非官方渠道输入账号密码。此外,提现操作可能影响芝麻信用分的计算逻辑,频繁提现可能导致信用评分波动,建议保持账户的稳定使用习惯。
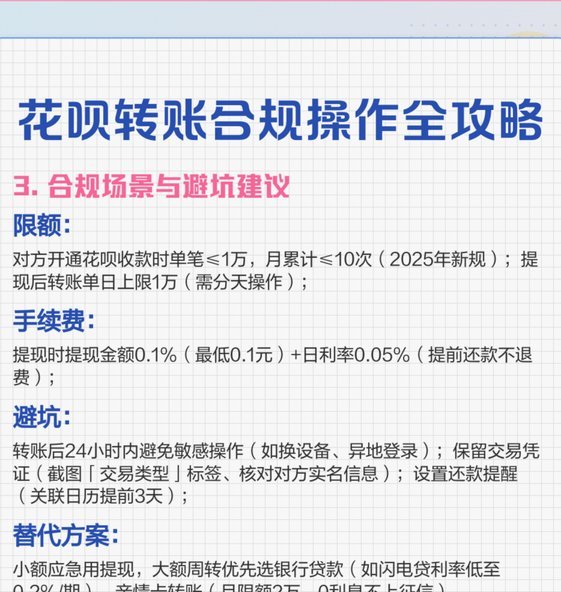
替代方案中,通过花呗还款至银行卡的间接方式更符合平台设计初衷。用户可将花呗额度用于信用卡还款,再通过信用卡提现到银行卡,但需承担两次手续费。这种模式适合有信用卡额度且需规避提现限制的用户。值得注意的是,部分银行对信用卡提现设有每日限额,用户需提前了解相关规则。同时,利用花呗进行线上支付后申请退款至银行卡,虽能实现资金转移,但可能产生额外的退款手续费,且退款到账时间受商家结算周期影响。
相关文章
安逸花提示明日借款如何应对
安逸花提示明天再来借款,看似轻描淡写,实则潜藏着借贷关系中的微妙且关键的压力点。这并非简单的延期请求,而是包含着借款人财务状况不佳、对未来现金流有不确定性预期,甚至可能反映出借款人当前的负债压力已经到...
如何将花呗资金转为支付宝现金
### 花呗套现到支付宝现金的常见手段与风险警示 利用花呗进行套现,即将原本用于消费的资金以不当方式转化为现金提取,已经成为部分用户规避监管、获取即时资金的一种途径。然而,在探讨具体方法之前,必须明...
鹿优选套现:风险还是机遇?
鹿优选套现业务的核心逻辑依赖于资金流转与信用背书的双重机制。其运营模式通常涉及第三方支付通道与商户合作,通过商品交易形式完成资金转移。此类操作若未取得央行支付牌照或金融监管部门资质,可能触及《非金融机...
如何合理申请白条延期
应对白条逾期风险,核心不在于临阵抛出的求情,而是一套严谨的现金流预测模型和预先搭建好的沟通框架。任何关于“延期几天”的请求,本质上都是一次对信用风险的重新评估,而非单纯的口头请求。在采取任何行动之前,...
拿去花卡怎么用
拿去花卡,远不止是一个简单的支付方式,它代表着一种全新的消费体验,更是一种与品牌建立情感连接的方式。理解它的核心价值,在于认识到它所提供的不仅仅是便捷的付款渠道,更是参与品牌生态系统的一部分。花卡的设...
得物提现:精算资金流转之道
理解得物平台资金的提现过程,必须超越单纯的“卖货收款”表象。其核心机理涉及复杂的资金托管(Escrow)与结算周期机制。从操作角度看,提现的触发点不是“点击提现”,而是商品款项经过平台确权、用户确认收...