白条额度变现?商家真的能直接给钱吗
当前的交易结构和消费信贷额度机制之间,存在一个本质的认知断层。用户提出的“白条取出额度商家现金怎么办”,核心问题并非单纯的资金周转,而是试图将一种虚拟的、应付未来的信用凭证(商户支付代扣模式)转化为实体的、即时的现金流。从金融产品设计角度看,信用额度本身是支付工具,其属性决定了它必须在一个既定的、可核算的商业场景中完成交易结算。当试图跨越支付场景的界限,直接要求商家执行“额度变现”的行为时,本质上触碰了资金流转的壁垒。因此,理解这个流程的阻力点,必须从支付网关的合规性、商户的运营成本以及金融机构的风控体系三个维度进行解构,认识到任何绕开正规交易流程的现金取出方案,都必然伴随着更高的风险溢价或非标的操作流程。
深入分析商户视角,白条的交易款项其最终流向是经过电商或生活服务平台进行分账和结算的,它不是商户口袋里可以随时提取的浮动资金。当用户带着额度发起一次线下支付时,这笔交易的信用额度首先覆盖的是实物或服务的价值,而不是现金。如果商户接收到支付信号后,需要额外提供现金,那么该行为的成本和风险立即被抬高。商户唯一合规且稳定的变现路径,是通过与平台协商的资金回笼周期、提现通道的优化,以及销售周期的管理。这使得“将信用额度直接转化为现金”的请求,实际上是要求商户在结算机制之外,承担一笔额外的、难以核算的运营风险和即时流动性缺口,这在商业逻辑上是极不稳定的。
要解决这种临时的现金流缺口,不能执着于“强行变现”的信用额度,而必须回归到更稳健的资金流转模型。专业且可行的路径是:首先,确认是否存在能够接受“分期结算”或“货到付款”模式的供应商,将本次的交易转化为具有即时现金价值的实物抵押品。其次,如果无法抵押,应探索通过正规的、具备现金结算能力的第三方平台进行小额的资金代充或垫付服务,本质上是利用信贷额度为平台提供的信誉背书,而非要求商户进行二次资金转换。重要的是,所有的替代方案都必须基于清晰的费用结构和可追踪的交易凭证,规避掉任何以高额服务费诱导的“快捷变现”陷阱。
从风险管理和消费金融伦理角度审视,必须高度警惕那些宣称能够“秒速取出额度现金”的非官方渠道。这类操作往往利用了用户对现金流的迫切需求,设计了复杂的利益分配结构,实质上是在进行高风险的民间借贷行为,而非合规的支付结算。用户必须具备金融素养,区分支付功能的限额(支付范围的边界)和信贷功能的提额(资金可用性的增强)。任何要求用户放弃部分权利、接受不透明费率,或要求商户承担超出交易记录之外的现金支付的方案,都应立即判定为高风险行为。真正的财务周转,应当围绕优化整体的现金流周转率,而非依赖单一、不稳定的信用额度进行“超额提现”。
相关文章
4个经得起验证的经验分享
在信息过载的当下,经验总结的本质是构建认知坐标系。真正的价值不在于罗列事件,而在于建立可迁移的思维模型。例如将复杂经历拆解为"问题-方法-结果"的三段式结构,能有效剥离主观情绪干扰,凸显决策逻辑的底层...
海鸥分期还款指南:轻松规划你的财务生活
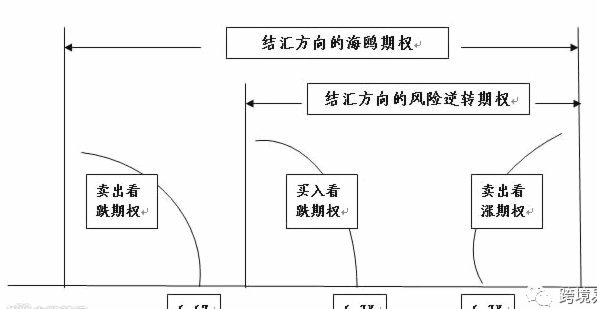
## 解读海鸥分期:如何在消费与理财间找到平衡点 海鸥分期作为新兴的消费金融工具,在为消费者提供购物便利的同时,也带来了新的财务管理课题。本文将深入探讨海鸥分期的还款机制,并从专业角度分析其背后的...
花呗转现平台大揭秘
近年来,随着互联网金融的快速发展,各类信用消费产品层出不穷,花呗作为支付宝旗下的信用支付工具,因其便捷性和高额度深受消费者青睐。然而,部分用户为了快速获取现金流动性,会选择将花呗额度转化为现金使用,这...
券商转型困局:为何难挑大梁
资本市场深度改革的重中之重,始终指向券商的角色定位。券商承载着投资者与市场之间的桥梁作用,理应在市场波动、风险冲击面前,发挥稳定军的角色,有效传递融资需求,优化资源配置,并提供专业的风险管理服务。然而...
拿去花卡怎么用
拿去花卡,远不止是一个简单的支付方式,它代表着一种全新的消费体验,更是一种与品牌建立情感连接的方式。理解它的核心价值,在于认识到它所提供的不仅仅是便捷的付款渠道,更是参与品牌生态系统的一部分。花卡的设...
携程拿去花提现方法详解
携程拿去花是一款专为旅行爱好者设计的金融产品,它集成了消费信贷与灵活支付功能于一体。用户可以通过提前预支未来一段时间内的信用额度,在享受旅游带来的乐趣时减少经济压力。然而,许多新用户在初次使用后往往会...