如何巧妙将花呗额度转入微信钱包?
数字支付时代的生态隔阂,使得“花呗”与“微信”这两个原本互不相通的资金池,成了用户流动性管理中的一个矛盾点。花呗本质上是基于支付宝体系内的消费信用额度,其设计初衷是锁定在特定生态内的消费场景,而非直接的现金支付工具。当用户产生将这部分额度转移至微信生态的需求时,实际上是在试图打破支付宝的“围墙花园”,试图寻找一种跨平台的流动性桥梁。这种需求背后,隐藏着用户对资金配置灵活性与多场景支付覆盖度的深层渴望。
目前,所谓的“提现”过程,在技术底层逻辑上并非直接的资金划拨,而是一种“价值交换”的间接实现。最常见的路径是通过“支付换现”的逻辑,即利用第三方中介或特定商户的收款码作为中转节点。用户在支付宝端向商户发起一笔模拟消费的支付行为,而商户则通过微信支付的方式,将等值的现金返还到用户的微信钱包中。这种方式绕过了系统性的直接转账限制,利用消费结算的闭环,完成了资金从信用额度到现金形态的跨平台漂移。
然而,这种跨生态的资金搬运绝非免费,其核心成本在于极高的“流动性溢价”。在所有的间接路径中,手续费或服务费是不可避免的摩擦成本。无论是通过商户结算还是依赖第三方平台,用户支付的费率通常远高于银行转账或正常的金融服务成本。这种成本的本质是风险溢价与中转成本的叠加。用户在追求额度灵活使用的同时,实际上是在用一部分信用资产的价值,去换取跨平台操作的便利性。如果无法理性评估这种成本与自身资金周转效率的比例,极易陷入财务失控的陷阱。
更深层的隐患在于交易链路中的合规性与安全性风险。由于这种“变相提现”的行为游走在支付结算规则的边缘,往往涉及资金的拆分、聚合与频繁的异常交易,极易触动银行与支付机构的风险控制系统。频繁的“商户码收款”行为可能被判定为虚假交易或异常洗钱风险,不仅会导致微信或支付宝账户面临封禁风险,更可能导致个人征信记录中的资金往来异常,进而影响长期的信用评价。这种追求短期流动性而忽视长期信用资产完整性的做法,在金融逻辑上是一场高风险的博弈。
相关文章
京东白条秒到秘籍:如何快速通过审批?
京东白条,这款由京东金融推出的信用消费产品,因其简便快捷的使用体验深受广大用户的喜爱。然而,在申请过程中,“秒批”成为众多用户追求的目标。“秒到”的背后是怎样的逻辑?如何才能在众多申请者中脱颖而出?...
得物提现到账要多久才知道
得物,全称“得物App”,是一个以年轻消费者为主导的潮流购物平台。用户提现问题常常是新手用户关注的重点之一。一般来说,得物用户的提现流程相对便捷,但提现时间则会受到多种因素的影响。 首先,提现速度主...
俄乌战争14个月:哈尔科夫与顿涅茨克战略演变
俄罗斯对乌克兰的军事行动,已经持续了14个月,其影响远超单纯的冲突规模。最近的进展,以及战略上的演变,更需要细致的审视。围绕哈尔科夫的战斗,已经成为战场上最为关键的节点之一。最初,俄军试图突破哈尔科夫...
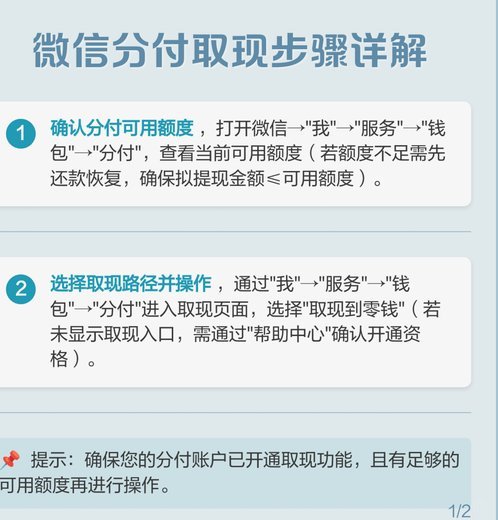
微信分付取现:平台运作内幕
微信分付的底层逻辑是消费信用,其设计初衷是支持用户在商户端进行消费支付,而非直接转账。所谓的“取现商家平台”操作,实质上是通过构建一套虚假的贸易链路,将额度转化为现金。这种操作通常依托于具有支付接口的...
揭秘花呗套现背后的金融博弈心理学
消费信贷工具的误用本质上揭示了现代金融体系中存在的流动性需求与监管约束之间的结构性张力。用户往往将这类预支额度的消费行为,错误地等同于一种广义上的活期周转资金。这种理解偏差的核心症结在于:虚拟支付凭证...
得物商家知道你用额度付了吗?
在得物平台上使用额度进行取现时,商家并不能直接看到用户的额度信息。这涉及到了平台的隐私政策和数据安全机制。 从技术层面来看,得物作为一个成熟的电商平台,采用的是严格的权限控制体系。商家端只能接收到...