白条的应用场景全揭晓
线上场景的渗透力正在重塑消费边界
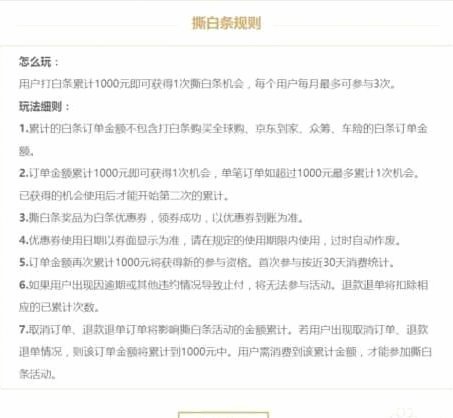
白条在电商领域的应用已突破传统支付工具的定位,成为商家流量运营的核心抓手。京东、天猫等平台通过白条分期功能,将商品定价策略与用户信用评估深度绑定,实现价格锚定与消费转化的双重目标。这种模式不仅延长了用户决策周期,更通过"先享后付"机制降低消费门槛,推动冲动型购买行为。在生活服务领域,美团、滴滴等平台将白条嵌入服务流程,通过信用额度预授权实现交易闭环,既保障了服务方资金安全,又为用户提供了灵活的支付选择。这种场景化应用正在重构消费链条的价值分配逻辑。
线下场景的支付场景正在发生结构性裂变
实体零售场景中,白条正从单纯的支付工具演变为用户运营的核心载体。星巴克等连锁品牌通过白条积分体系,将消费行为转化为用户画像数据,实现精准营销与会员等级体系的联动。便利店场景则展现出更强的即时消费属性,全家、711等门店通过白条扫码支付与信用额度的结合,既满足用户碎片化消费需求,又为商家提供了动态定价的弹性空间。这种支付方式的渗透正在改变传统零售的现金流结构,使商家能够通过信用额度预授权实现账期管理,同时为用户提供更灵活的消费选择。
新兴场景的边界正在被持续拓展
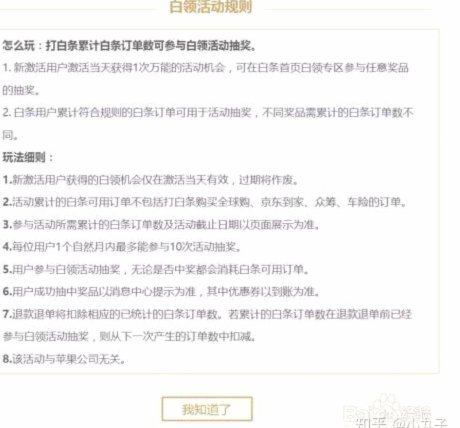
跨境消费场景中,白条正通过与海外支付平台的深度合作,突破传统信用卡的使用限制。用户可凭借国内信用额度完成境外购物支付,这种模式既规避了汇率波动风险,又解决了跨境消费中的支付信任问题。社交电商领域,白条的使用场景则呈现出独特的裂变特性,通过拼团、砍价等玩法,将信用额度转化为社交货币,形成"消费-分享-获益"的闭环。这些新兴场景的拓展,本质上是消费信用体系在数字场景中的价值再分配。
消费分层与场景适配的深层逻辑
白条的使用场景正在形成清晰的消费分层特征。高频次小额支付场景中,用户更倾向于使用白条实现"先享后付",这种模式契合年轻群体的即时消费习惯。而在大额耐用品消费领域,分期付款功能则成为关键决策因素,用户通过分期额度评估自身消费能力。这种场景适配性源于白条系统对用户消费行为的深度建模,使信用额度能够动态匹配不同消费场景的风险敞口。随着消费场景的持续扩展,白条正从单一支付工具进化为连接消费行为与信用评估的枢纽。
相关文章
揭秘微信分付套现背后的惊人套路
微信分付套现平台的运作逻辑本质上是利用金融产品设计的模糊地带,通过制造“高额度、低门槛”的假象诱导用户参与。这类平台通常以“免手续费”“秒到账”为诱饵,实则通过多层嵌套的转账链条将资金截留,最终以“服...
鹿优选商城提现真相解析
面对“鹿优选商城能提现吗”这类疑问,核心并不在于寻找一个简单的“是”或“否”,而在于剥离其营销外壳,审视其底层商业逻辑的真实性。任何一个号称通过简单购物、任务或邀请即可获取高额佣金的平台,其资金流向的...
花呗背后真相:消费背后的资金流和商业逻辑
花呗的“套现金”策略,并非简单的刷单或薅羊毛,而是一种基于用户行为分析和风险控制的商业模式演变。传统意义上,花呗的价值在于促进消费,为商家提供支付解决方案。然而,随着金融科技的发展,用户对便捷支付的需...
美团月付如何取现?秒到账真相解析
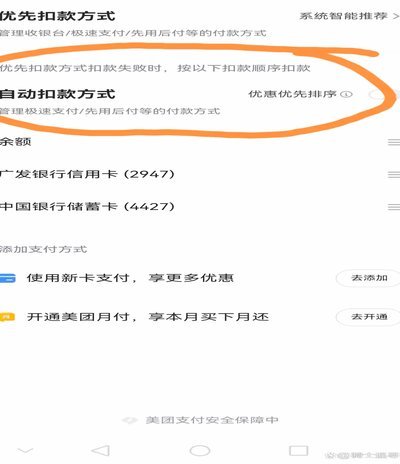
美团月付的取现逻辑与资金流转机制存在显著差异,其核心设计并非传统意义上的"秒到账"。该服务本质上是基于信用支付的延期结算模式,资金划转需经过平台与银行间的多环节处理。当用户通过美团月付完成交易后,实际...
白条额度优化管理策略
白条额度的“回收”,本质上并非是一个简单的返还过程,而是一场围绕资金时间成本和利息结构管理的精细化财务重组。专业的视角来看,回收的重点在于将负债周转周期压缩到极致,从而最小化机会成本流失。许多用户误解...
京东白条提现优化攻略
市场上热议的京东白条最新提现技巧,实则是对资金流转路径的深度重构。将消费额度转化为实际可用现金流,核心在于掌握底层结算逻辑与商户收单规则。合规的资金腾挪从不依赖系统漏洞,而是通过真实交易场景完成信用变...