花呗本质:消费信贷还是借款平台?
花呗本质上是一个深度嵌入消费支付链路的信用透支服务,而非传统意义上独立运营、风险极高的“借款平台”。理解其合法性,核心在于区分其产品定性——它是一个基于用户支付行为数据模型构建的“先享后付”消费信贷工具,由支付巨头与金融机构的合作生态提供背书。这种模式巧妙地绕过了传统抵押和贷款流程,直接基于用户的交易流水和历史消费习惯进行风控画像。因此,谈论它的“真假”,并非质疑平台实体是否存在,而是必须深入探究其背后的信用模型、收益成本结构以及金融风险边界。用户必须认识到,它提供的是一种预授权的消费额度,其法律基础是用户基于自我评估的消费计划,而非一次性、终极的财务救助。
深入分析其运作机制,需要关注其信用评分模型的复合性和迭代性。平台并非凭空授予信用,它通过复杂的算法模型,汇总用户的购买行为、还款历史、支付频率等海量数据点,构建一个动态的信用画像。这个过程是高度算法化、去人化的。用户看似触及了一个便捷的消费入口,实则是在接受一次信用评估。如果用户存在不稳定的还款记录或消费模式异常,系统会实时收紧额度或降低风险敞口。这种基于数据的风控机制,使其具备了极高的运营效率和持续的生命力,这也是它能够长期存在于主流支付生态的关键。其真实性体现在其高效、复杂的金融基础设施,而非简单的“发放贷款”。
然而,公众将它误认为的“风险”点,往往不在平台本身,而在用户对信贷工具的滥用和误解。很多用户将其当成了“无限额度的提现工具”或“财务透支的稳定补充”,这是认知误区。真正需要警惕的,不是平台本身,而是围绕其产生的“超前消费陷阱”。包括过度依赖分期付款的零成本观感、忽略分期账单叠加的实际总支出,以及在信用额度达到极限时产生的“以贷养贷”的恶性循环。专业的视角要求我们看到,任何信贷工具,无论多么便捷,都只是加速消费的过程,而非解决财务困境的本源药方。
从个人财务管理的角度审视,处理花呗这种信贷便利,其核心原则是建立“消费预算的刚性约束”。用户必须将分期消费视为与现金支付具有等同的财务约束力,将其纳入严格的月度支出预算模型。最高级的运用并非追求最高的额度,而是追求最低的负债率和最高的周转效率。当信贷工具的使用频率和额度开始超出稳定的现金流入预测时,就意味着系统风险暴露了。专业的个人理财建议是:将信贷额度视为“预留的应付账款”,而非“可使用的现金储备”。只有建立起这种消费边界意识,才能真正实现工具与用户的良性循环,避免从便捷消费体验滑向高杠杆的债务陷阱。
相关文章
美团月付:信用消费新生态
美团月付的底层逻辑建立在支付行为与信用评估的深度耦合之上。不同于传统借贷平台的单向资金流动,该平台通过高频消费场景中的支付数据,构建动态信用画像。用户在美团生态内的消费频次、金额、支付方式等行为,被转...
羊小咩订单为何七天未支付会自动取消?
羊小咩平台的订单管理机制建立在动态平衡的算法逻辑之上。七天自动取消规则本质上是平台对订单生命周期的精准把控,其核心逻辑在于库存周转率与用户行为预测的交叉验证。当订单处于未支付状态时,系统会根据商品属性...
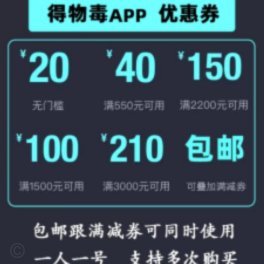
得物提现到账要多久才知道
得物,全称“得物App”,是一个以年轻消费者为主导的潮流购物平台。用户提现问题常常是新手用户关注的重点之一。一般来说,得物用户的提现流程相对便捷,但提现时间则会受到多种因素的影响。 首先,提现速度主...
京东白条提现优化攻略
市场上热议的京东白条最新提现技巧,实则是对资金流转路径的深度重构。将消费额度转化为实际可用现金流,核心在于掌握底层结算逻辑与商户收单规则。合规的资金腾挪从不依赖系统漏洞,而是通过真实交易场景完成信用变...
如何查看分期乐紧急联系人信息安全的背后逻辑
深入分析“分期乐怎么看紧急联系人”这一功能背后的信息架构和用户安全逻辑,需要从一个系统设计、数据隐私和用户体验的交叉视角切入。此功能绝非简单的信息查询展示,它本质上是平台建立信任机制和提供应急预案的关...
分期乐额度查询指南
## 分期乐额度查询:解锁更灵活消费,细致了解背后的逻辑 分期乐作为蚂蚁集团推出的消费分期产品,凭借其便捷的申请流程和灵活的还款方式,在市场中迅速崛起。但想要真正享受分期乐带来的便利,首先需要知道...