如何彻底解绑银行卡?
解除银行卡绑定,本质上并非简单的点击“解绑”按钮,而是一个复杂的、涉及多级权限撤销和数据闭环确认的系统流程。许多用户误以为解绑即意味着所有资金和数据都已完全隔离,但实际上,不同的生活服务平台、电商系统或第三方金融入口,往往会保留不同层级的授权令牌(Token)。专业视角要求我们认识到,解绑行为的复杂性在于其分布式账本结构,而非某一个单一入口的指令。当需要彻底脱钩时,必须将关注点从“在哪解绑”转移到“哪些服务依然保留了支付权限”。这需要用户像审计流程一样,逐一核对每一个与该银行卡关联过的生态位,确保从最高权限的支付渠道到最低级别的余额提醒服务,都已得到系统性的阻断。
从操作路径分析,我们必须放弃依赖单一指南的思维,将解绑视为一次“多维度路径校验”。由于现代支付体系的聚合特性,某一张卡可能同时绑定了社交支付、生活缴费、企业采购等多个独立子系统。这要求用户不能只在支付聚合平台(如大型钱包)操作,而必须进入每一个独立的使用场景的“账户绑定”模块,执行脱钩操作。特别需要注意的是,平台往往会将“删除关联”和“撤销支付授权”这两个动作混淆。前者可能仅删除账本记录,而后者则直接切断未来支付的支付通道。真正的彻底解绑,必然要求在所有潜在的二次使用和授权点位,都执行具备不可逆性的“授权撤销”指令,否则后续仍可能留下可被利用的遗留风险。
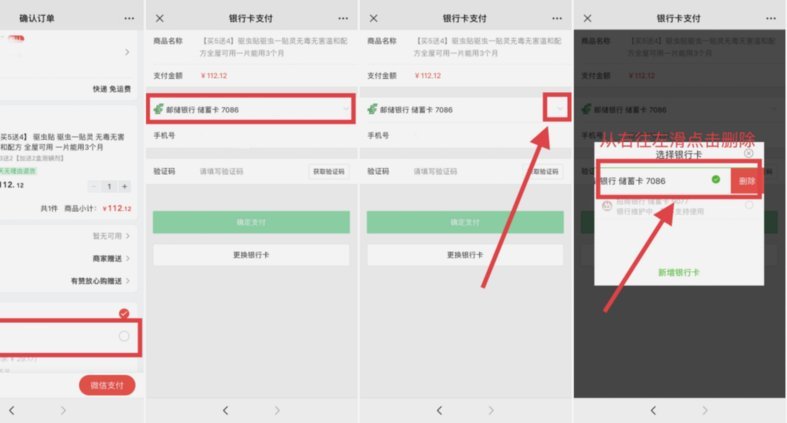
更进一步的考量,是从安全审计的角度审视解绑操作。许多用户在完成屏幕上的“解绑”流程后,仅停留在了操作成功的通知页面,并未完成后续的风险排查。一次专业的解绑,应当包含一次“关联服务清单的完整核对”。用户需进入其主流的金融账户管理后台,调取“我关联的服务”或“支付授权列表”等高级功能模块,不能仅停留在初级的绑定管理界面。一旦发现存在不必要的、长时间未使用的服务权限,即使其状态显示为“已解绑”,也应采取进一步的、通过人工或客服渠道确认的权限冻结或销户流程。这是防止“幽灵权限”残留带来的最高级别的防范措施。
最终,要构建一套完善的“数字脱钩协议”,应对复杂且不断迭代的服务环境,核心在于建立一套主动的、主动维护的生命周期管理意识。未来的支付流程不应被动等待,而应具备主动的权限审计机制。当一个服务周期结束,或者用户明确表示不再使用某项服务时,不应仅满足于删除页面上的卡号,而必须在用户账户设置中寻找“数据退出权”或“服务解绑协议”等专业术语。用户需要养成习惯:任何与新的第三方服务绑定金融卡片时,都应记录下该服务的核心功能和绑定时间,并设定一个内部提醒机制,在预期的使用周期结束后,第一时间执行一次系统性的、全流程的解绑确认,彻底切断数据流转和支付的可能性。
相关文章
分期乐购物额度提升指南:轻松提高额度
### 购物额度并非一成不变,它与你的信用评估息息相关 分期乐的购物额度并非一成不变,它与你的信用评估息息相关。额度提升的核心在于平台对你的**履约能力**和**信用风险**的重新评估。如果你的还款...
如何将花呗资金转为支付宝现金
### 花呗套现到支付宝现金的常见手段与风险警示 利用花呗进行套现,即将原本用于消费的资金以不当方式转化为现金提取,已经成为部分用户规避监管、获取即时资金的一种途径。然而,在探讨具体方法之前,必须明...
白条借款:玩法与原理揭秘
白条作为蚂蚁集团推出的消费信贷产品,其核心功能并非传统意义上的借贷,而是通过分期付款模式实现资金周转。用户在电商平台购物时,系统会根据信用评估生成可分期额度,这种模式将借款行为嵌套在消费场景中。值得注...
分期乐额度被冻结?原因与对策全解析
分期乐额度冻结,对于依赖这项服务进行消费和规划财务的人来说,无疑是一件令人焦虑的事情。它并非简单的“系统问题”,而是一个复杂的信用风险管理策略的体现。理解额度冻结背后的原因,需要细致地审视几个关键因素...
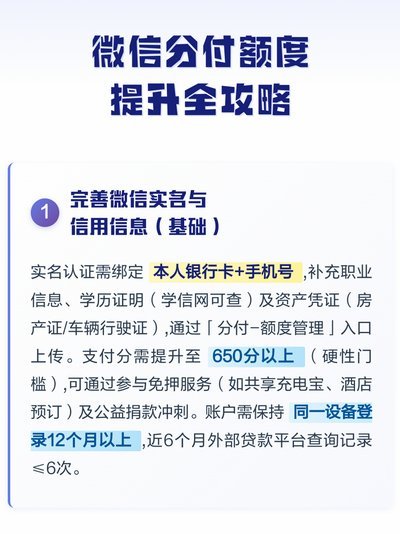
如何轻松将分期乐额度提现至微信钱包?
要想将分期乐的额度成功提现到微信,首先需要明确几个关键步骤。用户需确保在分期乐平台有相应的借款记录,并且账户状态正常,没有逾期或其他不良信用记录。这是提现的前提条件。 接下来,在完成上述前提后,可...
2021花呗怎么套
花呗作为阿里巴巴生态内的信用支付工具,其使用逻辑始终围绕信用评估与消费场景的适配性展开。2021年期间,平台对用户行为数据的采集维度进一步细化,包括消费频次、支付场景分布、账单还款稳定性等指标均被纳入...