羊小咩额度被冻结如何解冻
额度冻结的触发机制往往与平台风控系统的底层逻辑密切相关。羊小咩作为金融类服务平台,其额度管理依赖于多维度的数据模型,包括用户行为轨迹、资金流向、风险评分等。当系统检测到异常波动时,会自动启动冻结程序。例如高频交易、大额转账或跨平台资金调配可能触发风控阈值,而这些行为本身未必违法,但会被系统视为潜在风险信号。理解这一机制有助于用户从技术层面定位问题根源,而非单纯依赖客服渠道。
解除冻结的核心在于重构系统信任关系。建议优先完成身份验证强化,包括补充生物特征认证或更新实名信息。同时需主动提交交易凭证,证明资金流向的合规性。值得注意的是,平台往往要求冻结期间保持账户活跃度,可通过小额测试交易建立行为连续性。但需避免盲目试探,防止触发二次风控。部分用户因未及时响应系统提示,导致冻结状态持续延长,这与风险评估模型的动态调整密切相关。
长期信用管理需建立在数据透明化基础上。定期核查账户风险评分,分析触发冻结的具体指标,有助于预判系统判断逻辑。例如某些用户因频繁更换绑定设备,导致设备指纹库异常,进而影响信用评估。建议保持设备稳定性,同时优化交易时段分布,避免集中性操作引发系统警报。此外,关注平台规则更新尤为关键,部分功能调整可能间接影响额度计算模型。
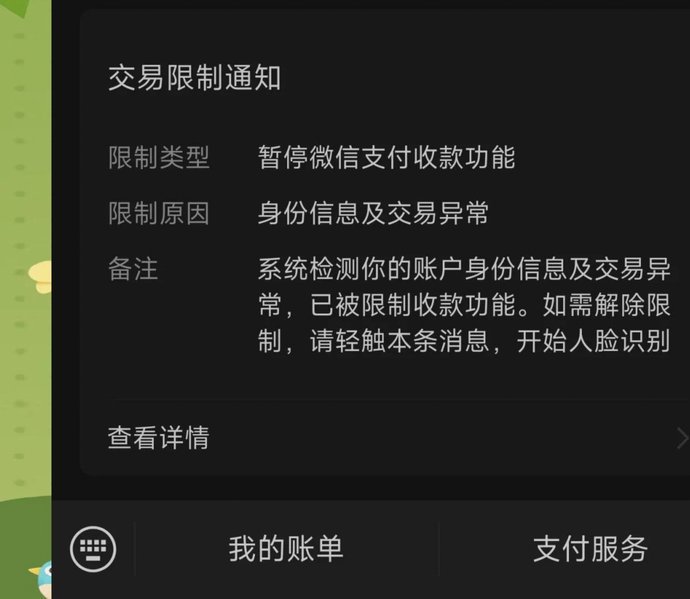
特殊场景下可寻求人工介入通道。当系统判定存在误判时,提供第三方审计报告或交易流水明细,往往能加速解冻进程。但需注意证据链完整性,单方面陈述难以改变系统决策。部分用户因未留存关键凭证,错失人工审核机会,导致冻结周期延长。建议建立电子档案,保存所有交易记录与沟通凭证,为后续申诉提供依据。
平台规则迭代与用户行为的博弈始终存在。理解额度冻结的本质是风险防控工具,而非惩罚手段,有助于建立正确应对心态。部分用户因过度依赖额度而忽视合规性,最终导致系统主动干预。建议将额度视为资源而非特权,通过规范操作逐步提升信用等级。同时关注平台推出的额度优化方案,如分阶段释放机制,可有效降低突发性冻结带来的影响。
相关文章
携程拿去花提现如何快速到账?教你避开这些风控陷阱
携程的“拿去花”服务,某种程度上简化了用户在旅行消费场景下的支付流程,但同时也衍生出对提现速度的迫切需求。对于用户而言,“秒到”并非单纯的期望,而是与资金周转的紧迫性相关联。直接的提现路径是通过绑定银...
如何合理申请白条延期
应对白条逾期风险,核心不在于临阵抛出的求情,而是一套严谨的现金流预测模型和预先搭建好的沟通框架。任何关于“延期几天”的请求,本质上都是一次对信用风险的重新评估,而非单纯的口头请求。在采取任何行动之前,...
分期乐注销:安全与保障
分期乐注销流程的核心逻辑在于用户身份验证与数据安全的双重保障。平台通过多层验证机制确保操作主体的真实性,例如要求输入注册手机号、绑定银行卡信息或人脸识别核验。这种设计既防止了账号被恶意注销导致的资产损...
小药店的资金困局:套现背后的三重经济压力
## 小药店套现背后的困境:多维度原因解析 小药店套现的现象并非孤立事件,而是多种经济、政策及自身经营困境相互作用的结果。最直接的原因在于医保控费政策的不断收紧,尤其对处方药的医保报销比例进行调整。...
便荔卡包合同怎么读
在当今的快节奏生活中,便荔卡包作为一种便捷支付工具被广泛使用。但随之而来的便是与之相关的合同问题。了解如何阅读并正确理解便荔卡包服务合同,对于保障个人权益和合理利用资源至关重要。 首先,我们需要关注...
花呗借贷合法安全吗
花呗,作为支付宝旗下的一款消费金融产品,以其便捷的借贷方式在移动互联网时代迅速崛起。它为用户提供了一种快速获取资金的途径,满足了日常生活中的临时资金需求。然而,也随之而来的是关于花呗借贷合法性和安全性...