“拿去花”信托调查:揭开隐藏的金融风险
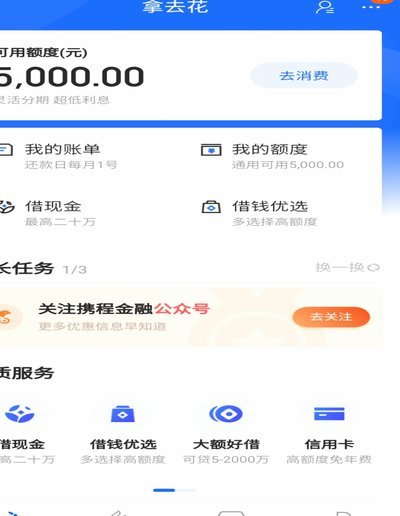
“拿去花”一词,源于美国早期民间的俚语,指的是特定类型的信用契约,通常指贷款人将名下资产划入一个或多个信托账户中,贷款人有权处置这些资产。更深入地理解,“拿去花”的本质并非单纯的恶意欺诈,而是揭示了某...
携程借去花自动还款机制的解除
携程拿去花自动还款机制的解除涉及多层权限与系统逻辑,需通过账户管理界面进入金融权限设置模块。在「我的钱包」选项中找到「还款设置」,勾选「关闭自动还款」后需输入支付密码验证。该操作会立即终止与支付宝或微...
分期乐2万元如何套现?警惕风险!
分期乐此类正规消费信贷平台,其核心逻辑始终服务于真实场景的消费需求,而非单纯的现金借贷。用户往往 市面上所谓的套现技巧存在极大的安全隐患,往往伴随着更高的成本陷阱。许多中介声称能协助操作,实则利用用...
微信分期退款多久到账?
关于微信分期额度的回收,用户往往关注的是退款到账的速度与安全性。实际上,微信分期服务主要是为用户提供便捷的消费金融服务,包括但不限于信用购机和信用卡账单分期等功能。在完成交易后,如需提前还款或退款,款...
花呗分期卡能提现吗?深度解析提现的规则与误区
在数字化支付日益普及的今天,"花呗分期卡"作为一种新兴的信用消费工具,引发了诸多关于其使用与管理的疑问。其中,"拿去花卡可以提现吗 取不出来"这一问题尤为引人关注。本文将从功能定位、操作规则以及用户权...
分期乐取现:灵活融资背后的隐藏风险
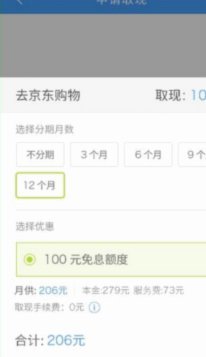
“分期乐取现”,这个概念在金融市场中并非新鲜事物,但其背后的机制和潜在风险往往被用户和投资者忽视。简单理解,它指的是通过将大额贷款分解成一系列小额支付,允许借款人提前提取部分已支付的本金,并继续按期偿...
券商为何长期被低估
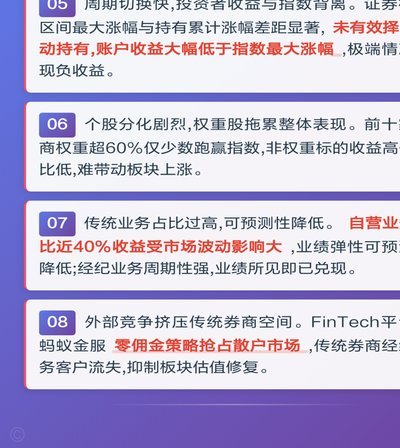
市场对券商的定价逻辑长期存在错位。资金习惯将券商股视为牛市的旗手,认为指数上涨必然带动业绩爆发,却忽视了其收入结构的本质仍是流量型而非资产增值型。佣金率持续下行、两融利差收窄,使得传统经纪业务对指数的...
支付宝便荔卡包:数字赋能下的环保新探索
### 便荔卡包:数字生态中的碳积分价值解构 中国数字生态的演进,早已超越了简单的线上交易,而成为一种重构人与资源关系的创新实验场。便荔卡包这一概念,本质上是支付宝平台“卖碳宝”功能的产物,它将环保行...
得物分期能提现吗
得物平台的“佳物分期”本质是消费信贷服务,其核心逻辑是通过分期支付降低用户购买门槛。从金融合规角度看,这类服务需遵循《网络借贷信息中介机构业务活动管理暂行办法》等法规,明确禁止以任何形式变相套现。平台...
羊小咩借款额度怎么算
羊小咩借款额度的获取路径并非单一渠道,其核心逻辑嵌套在平台风控模型与用户画像匹配的动态过程中。主流申请入口集中在App端的“额度测算”功能模块,但真正决定额度上限的变量远超基础信息填写。平台通过接入央...